ทำประกันรถมือสองก่อนโอน ต้องจัดลำดับอย่างไร?
วิธีจัดประกันรถมือสองก่อนโอน ตรวจ พ.ร.บ. กรมธรรม์เดิม ผู้เอาประกัน ผู้ขับ วันที่เริ่ม และการแจ้งโอน พร้อมเช็กลิสต์วันรับรถไม่ให้เกิดช่องว่าง
คำตอบสั้น — ตัดสินใจก่อนเดินหน้าดีล
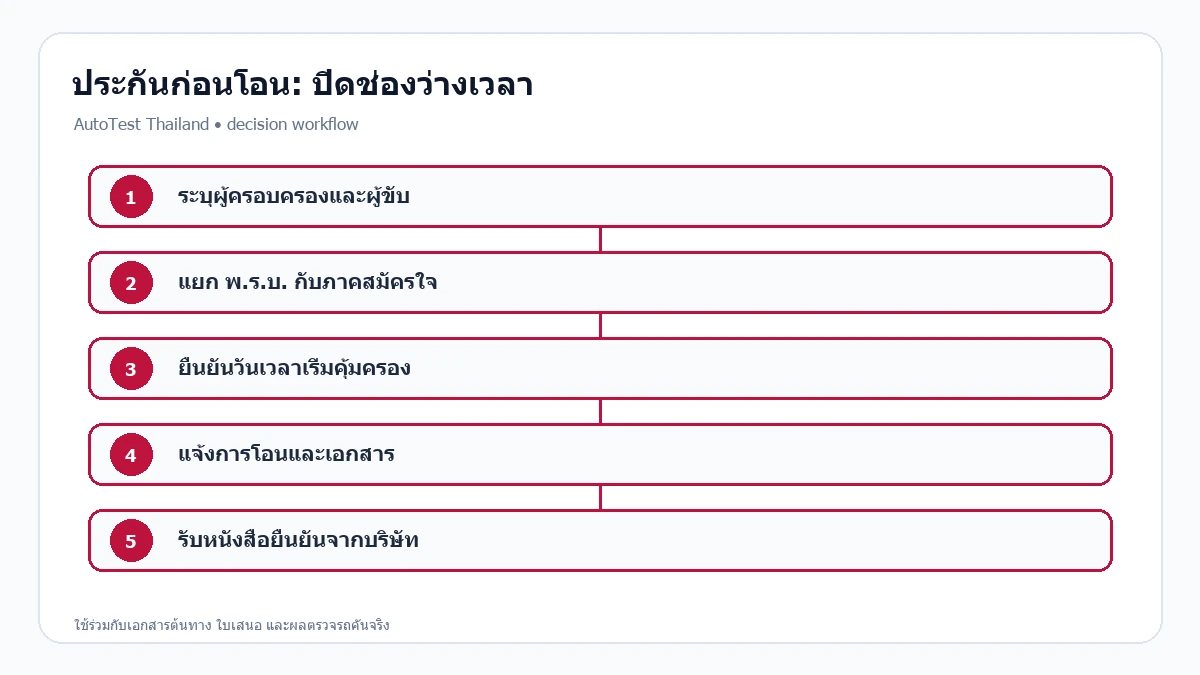
คำตอบสั้น: ก่อนโอนรถมือสองต้องแยก พ.ร.บ. ประกันภาคสมัครใจ ผู้เอาประกัน ผู้ขับ การใช้รถ และวันเวลาเริ่มคุ้มครอง อย่าสรุปว่ากรมธรรม์เดิมตามรถทุกเงื่อนไข ให้ส่ง VIN รายละเอียดผู้ซื้อและเวลารับรถให้บริษัท/ตัวแทน แล้วขอคำยืนยันเป็นลายลักษณ์อักษรก่อนขับออก
ขอบเขต: ตอบการประสานประกันภัยกับธุรกรรมรถมือสอง ไม่เสนอเบี้ยหรือรับรองความคุ้มครองของบริษัทใด และต้องอ่านกรมธรรม์ฉบับจริง.
1. ความคุ้มครองสี่เรื่องที่ต้องแยกก่อนรับรถ
อย่าใช้คำว่า ‘ประกันตามรถ’ ครอบทุกอย่าง ต้องแยก พ.ร.บ. ประกันภาคสมัครใจ ผู้ขับที่ระบุชื่อ และผลของการขายรถให้ผู้ประกอบธุรกิจ.
2. อ่านกรมธรรม์เดิมตามประเภทและคู่สัญญา
คำอธิบายแบบมาตรฐานของ คปภ. ระบุหลักผู้รับโอนในกรมธรรม์รถยนต์ แต่ยังมีเงื่อนไขเฉพาะเรื่องผู้ขับที่ระบุชื่อ และกรณีขายให้ผู้มีอาชีพซื้อขาย/ให้เช่า/ซ่อมรถที่ความคุ้มครองความเสียหายต่อตัวรถอาจสิ้นสุด ณ วันเวลาขาย จึงต้องอ่านกรมธรรม์จริง.
| กรณี | สิ่งที่ต้องยืนยัน | หลักฐานก่อนรับรถ |
|---|---|---|
| พ.ร.บ. | สถานะและวันสิ้นสุด | เอกสาร/ฐานข้อมูลที่ใช้กับรถคันนั้น |
| ภาคสมัครใจทั่วไป | ผู้เอาประกัน VIN วันเวลา ความคุ้มครอง | หน้าตารางและเงื่อนไข |
| ระบุชื่อผู้ขับ | ชื่อ/อายุ/การใช้รถใหม่ | หนังสือแจ้งและใบสลักหลัง |
| ขายผ่านผู้ประกอบธุรกิจ | ผลต่อความคุ้มครองตัวรถ | คำยืนยันบริษัทเป็นลายลักษณ์อักษร |
3. ทำ timeline ให้ไม่มีชั่วโมงว่าง
กำหนดเวลาโอน ชำระ รับรถ ยกเลิกกรมธรรม์เดิมและเริ่มกรมธรรม์ใหม่เป็นนาทีเดียวกันได้ และห้ามขับก่อนบริษัทตอบรับ.
| เหตุการณ์ตัวอย่าง | เวลา | เอกสาร | ข้อสรุป |
|---|---|---|---|
| เวลารับรถ | 15:00 น. | ใบนัดส่งมอบ | ผู้ซื้อเริ่มถือความเสี่ยง |
| กรมธรรม์เดิมสิ้นสุด | 12:00 น. | หนังสือบริษัท | เกิดช่องว่าง 3 ชั่วโมง |
| กรมธรรม์ใหม่เริ่ม | 15:00 น. | schedule ใหม่ | ปิดช่องว่างเมื่อไม่ขับก่อนเวลา |
| ทางเลือก | เลื่อนส่งมอบเป็น 15:15 | สัญญาแก้ไข | มี buffer 15 นาที |
4. แบบสอบถามบริษัทประกันก่อนวันส่งมอบ
ส่ง VIN ผู้ซื้อ การใช้รถ ผู้ขับและวันเวลาที่ต้องการให้บริษัทตอบเป็นลายลักษณ์อักษร.
| คำถาม | คำตอบที่ต้องได้ | ถ้ายังไม่ชัด |
|---|---|---|
| กรมธรรม์เดิมมีผลกับผู้รับโอนอย่างไร | ประเภท ความคุ้มครอง วันเวลา | จัดกรมธรรม์ใหม่ |
| ต้องตรวจสภาพหรือถ่ายภาพหรือไม่ | ขั้นตอนและผู้อนุมัติ | เลื่อนรับรถ |
| ต้องเปลี่ยนชื่อผู้ขับ/การใช้รถหรือไม่ | ใบสลักหลัง/ผล underwriting | ไม่ขับรถ |
| ความเสียหายเดิมถูกบันทึกอย่างไร | รายงาน/ภาพมีเวลา | ตรวจใหม่ก่อนเริ่ม |
5. เงื่อนไขที่ต้องหยุดส่งมอบ
ช่องว่างประกันเป็นปัญหาเวลา ไม่ใช่สิ่งที่แก้ด้วยคำรับรองปากเปล่า.
- ไม่มีคำยืนยันจากบริษัทหรือผู้มีอำนาจ
- กรมธรรม์ใหม่เริ่มหลังรับรถ
- VIN หรือผู้เอาประกันผิด
- รถต้องตรวจสภาพแต่ยังไม่เสร็จ
- ความคุ้มครองที่ใช้ตัดสินใจถูกยกเลิกเมื่อขายแต่ผู้ซื้อไม่รู้
6. อ่านต่อเฉพาะงานประกันและส่งมอบ
ใช้หน้าเชื่อมตามลำดับงานจริง.
- เช็กลิสต์วันรับรถ — ยืนยันวันและเวลาที่ความคุ้มครองเริ่ม
- ตรวจความเสียหายจากอุบัติเหตุ — บันทึกสภาพก่อนทำประกันและรับรถ
- ตรวจถุงลมนิรภัย — แยกสภาพระบบ SRS จากเงื่อนไขกรมธรรม์
- ตรวจเล่มทะเบียนและ VIN — ให้ข้อมูลรถในกรมธรรม์ตรงเอกสาร
- เตรียมเอกสารวันโอน — จัดลำดับประกัน เอกสารและการรับมอบ
7. สร้าง timeline จากจองถึงขับออก
ช่องว่างมักเกิดเพราะวันชำระเงิน วันโอนชื่อ วันรับรถ และวันเริ่มกรมธรรม์ไม่ตรงกัน เขียนเวลาเป็นชั่วโมง ไม่ใช่เพียงวันที่ และกำหนดว่าใครรับความเสี่ยงเมื่อรถอยู่ระหว่างเตรียม ส่ง หรือทดลอง
| เหตุการณ์ | ผู้ครอบครองรถ | หลักฐานประกัน | ไปต่อเมื่อ |
|---|---|---|---|
| วางมัดจำ | ผู้ขาย | ตรวจกรมธรรม์เดิมเบื้องต้น | เงื่อนไขคืนเงินชัด |
| ตรวจ/ทดลอง | ผู้ขายหรือผู้รับฝาก | ยืนยันผู้ขับที่อนุญาต | มีความคุ้มครองตรงการใช้ |
| ชำระยอด | กำลังเปลี่ยนความเสี่ยง | หนังสือยืนยันฉบับใหม่ | VIN/ทุน/เวลาเริ่มตรง |
| โอน | ผู้ซื้อ | เอกสารแจ้งบริษัท | ชื่อ/ที่อยู่/ผู้รับผลประโยชน์ครบ |
| ขับออก | ผู้ซื้อ | ตรวจสถานะ active | ไม่มีช่องว่างเวลา |
หากบริษัทต้องใช้เวลาพิจารณาหรือสำรวจรถ ให้จัดวันรับรถตามผลอนุมัติ ไม่ควรรับรถก่อนแล้วหวังว่ากรมธรรม์จะย้อนหลัง เพราะเหตุเกิดก่อนเวลาเริ่มอาจไม่อยู่ในขอบเขตที่ยืนยัน
8. แยกชั้นความคุ้มครองและคำถาม
พ.ร.บ. และประกันภาคสมัครใจทำหน้าที่ต่างกัน ขณะที่ความคุ้มครองรถคันเอาประกัน บุคคลภายนอก ผู้ขับ อุปกรณ์แต่ง และการใช้เชิงพาณิชย์มีเงื่อนไขอีกชุด ผู้ซื้อควรถามเป็นรายชั้นแทนคำว่าประกันชั้นหนึ่งอยู่ไหม
| ชั้นข้อมูล | คำถาม | เอกสาร | ความเสี่ยงถ้าไม่ตอบ |
|---|---|---|---|
| พ.ร.บ. | ยังมีผลถึงวันใด/ข้อมูลรถตรงไหม | กรมธรรม์/ฐานตรวจ | ผิดกฎหมายหรือเคลมไม่ได้ตามเงื่อนไข |
| ภาคสมัครใจ | ประเภทและระยะคุ้มครอง | schedule/policy wording | เข้าใจทุน/ความเสียหายผิด |
| ผู้ขับ | ระบุชื่อหรือเงื่อนไขอายุไหม | endorsement | ส่วนแรก/ข้อจำกัด |
| การใช้รถ | ส่วนตัว รับจ้าง ธุรกิจ ทดลองขาย | ใบคำขอ | การใช้ไม่ตรงที่แจ้ง |
| อุปกรณ์/EV | ของแต่ง แบต สายชาร์จครอบคลุมไหม | รายการแนบ | คิดว่ารวมทั้งที่ไม่ได้ระบุ |
ใช้คำตอบจากบริษัทประกันหรือผู้มีอำนาจ ไม่พึ่งคำบอกของผู้ขายรถเพียงอย่างเดียว และเก็บชื่อผู้ให้ข้อมูล วันเวลา ช่องทาง พร้อมไฟล์กรมธรรม์ฉบับที่ใช้จริง
9. อ่านเงื่อนไขการโอนรถอย่างไม่ขยายเกินเอกสาร
แบบกรมธรรม์มาตรฐานบางชุดมีข้อกำหนดเกี่ยวกับการโอนรถ แต่ผลจริงยังขึ้นกับประเภทกรมธรรม์ การแจ้งบริษัท ผู้ขับ การใช้รถ ผู้รับผลประโยชน์ และเอกสารแนบท้าย จึงต้องยืนยันกรมธรรม์เลขที่จริง ไม่ใช้ข้อความทั่วไปแทนคำรับรองรายคัน
| กรณี | ต้องยืนยัน | หลักฐานชี้ขาด | การตัดสิน |
|---|---|---|---|
| ซื้อจากบุคคล | ผู้รับโอน/เวลาแจ้ง | policy + confirmation | ขับเมื่อ active |
| ซื้อจากผู้ประกอบธุรกิจ | ใครถือกรมธรรม์ระหว่าง stock | เอกสารผู้ขายและบริษัท | แยกช่วงก่อน/หลังส่ง |
| รถติดไฟแนนซ์ | ผู้รับผลประโยชน์ | endorsement/เงื่อนไขผู้ให้กู้ | แก้ก่อนรับรถ |
| ผู้ขับระบุชื่อ | ชื่อผู้ซื้อ/ผู้ขับอื่น | schedule | แก้รายชื่อ/เข้าใจส่วนแรก |
| รถดัดแปลง | อุปกรณ์และการใช้ | ภาพ/ใบเสร็จ/การยอมรับ | ไม่ปกปิด |
หากตัวแทนตอบทางโทรศัพท์ ให้ขออีเมลหรือข้อความที่อ้างเลขกรมธรรม์และ VIN ข้อความว่าตามรถโดยไม่มีเลขอ้างอิงไม่ควรใช้เป็นฐานรับรถ
10. เทียบข้อเสนอประกันด้วยฐานเดียวกัน
เบี้ยต่ำอาจเกิดจากทุนต่ำ ค่าเสียหายส่วนแรก ผู้ขับระบุชื่อ อู่เครือข่าย หรือความคุ้มครองอุปกรณ์ต่างกัน ล็อก VIN ปี รุ่น การใช้รถ ทุน ผู้ขับ และวันเริ่มให้เหมือนกันก่อนเทียบ
| ตัวแปร | ข้อเสนอ A | ข้อเสนอ B | ต้องอ่าน |
|---|---|---|---|
| ทุนประกัน | จำนวน | จำนวน | ฐานประเมินและข้อจำกัด |
| ค่าเสียหายส่วนแรก | เงื่อนไข | เงื่อนไข | เกิดเมื่อใด |
| ซ่อม | อู่/ห้างตามนิยาม | อู่/ห้าง | รถปีนี้เข้าเงื่อนไขไหม |
| ผู้ขับ | ระบุชื่อ/ไม่ระบุ | ระบุชื่อ/ไม่ระบุ | ส่วนแรกและข้อยกเว้น |
| อุปกรณ์ | วงเงิน/รายการ | วงเงิน/รายการ | ของแต่ง/สายชาร์จ |
| เบี้ยรวม | ภาษี/อากร/ส่วนลด | ฐานเดียวกัน | ยอดจ่ายจริง |
อย่าตัดสินจากเบี้ยต่อปีอย่างเดียว ให้คำนวณเงินสดที่ต้องรับเองในเหตุการณ์จำลอง เช่น ชนฝ่ายเดียว กระจกเสีย น้ำท่วม หรือผู้ขับนอกชื่อ โดยยึดข้อความกรมธรรม์จริง
11. จัดเอกสารก่อนโอนและรับรถ
สร้างแฟ้มประกันที่ผูกกับดีลเดียวกัน ประกอบด้วยใบเสนอ ใบคำขอ schedule เงื่อนไข เลขกรมธรรม์ ใบเสร็จ หนังสือยืนยันเวลาเริ่ม เอกสารแจ้งโอน และช่องทางเคลม การมีเพียงภาพหน้าจอชำระเงินไม่พอ
| เอกสาร | ตรวจอะไร | ผู้เก็บ | Stop |
|---|---|---|---|
| ใบเสนอ | VIN/ทุน/ผู้ขับ/การใช้ | ผู้ซื้อ | ข้อมูลรถผิด |
| ใบคำขอ | คำตอบเปิดเผยตรงความจริง | ผู้ซื้อ+บริษัท | มีช่องว่าง/เซ็นเปล่า |
| schedule | ชื่อ วันเวลา ประเภท | ผู้ซื้อ | ยังไม่ออกแต่ต้องรับรถ |
| ใบเสร็จ | ยอดและบริษัท | ผู้ซื้อ | จ่ายบัญชีไม่ชัด |
| confirmation | active time/เลขอ้างอิง | ทั้งสองฝ่าย | ตอบเพียงรอดำเนินการ |
วันรับรถให้เปิดไฟล์ฉบับล่าสุด ไม่ใช้ใบเสนอเก่าหรือแชตยืนยันก่อนแก้ข้อมูล หากชื่อรุ่น ปี หรือ VIN ผิด ให้บริษัทแก้ก่อนขับออก
12. เมื่อเกิดเหตุระหว่างส่งมอบต้องทำอย่างไร
ถ้าอุบัติเหตุเกิดช่วงที่เงิน รถ และชื่อทะเบียนยังอยู่คนละฝ่าย ให้เน้นความปลอดภัย แจ้งบริษัทตามกรมธรรม์ เก็บเวลา ผู้ขับ ผู้ครอบครอง และเอกสารส่งมอบ แล้วแยกการเคลมออกจากข้อพิพาทว่าใครรับผิดค่าใช้จ่าย
| ข้อมูลเหตุ | บันทึก | ใช้กับ | ห้ามทำ |
|---|---|---|---|
| เวลา/สถานที่ | ภาพและพิกัด | เทียบเวลาเริ่มคุ้มครอง | เปลี่ยนเวลา |
| ผู้ขับ/การใช้ | ใบขับขี่และวัตถุประสงค์ | เงื่อนไขผู้ขับ | ให้ข้อมูลไม่ตรง |
| ผู้ครอบครอง | ใบส่งมอบ/กุญแจ | ความรับผิดคู่สัญญา | สรุปจากชื่อทะเบียนอย่างเดียว |
| การแจ้ง | เลขรับแจ้ง/เจ้าหน้าที่ | ติดตามเคลม | ซ่อมก่อนสำรวจ |
| ค่าใช้จ่าย | ส่วนแรก/รถยก/หยุดรถ | สัญญาและกรมธรรม์ | รับปากปากเปล่า |
หากยังไม่มีหลักฐานว่าความคุ้มครองเริ่มแล้ว อย่านำรถออกจากพื้นที่ส่งมอบ การแก้ช่องว่างก่อนเกิดเหตุมีต้นทุนต่ำกว่าการพิสูจน์ย้อนหลังว่าความเสี่ยงอยู่กับใคร
Claim Ledger
Ledger แยกข้อเท็จจริงจากหน่วยงาน สูตรคำนวณ และกฎตัดสินของกองบรรณาธิการ ไม่ใช้แหล่งชนิดหนึ่งรับรองอีกชนิดหนึ่ง.
| Claim | ประเภทหลักฐาน | หลักฐาน/ขอบเขต |
|---|---|---|
| เงื่อนไขกรมธรรม์ของ คปภ. กล่าวถึงผลเมื่อโอนรถและการแจ้งเปลี่ยนผู้ขับในกรมธรรม์ที่ระบุผู้ขับ | Tier A | A15 |
| กรมการขนส่งฯ เตือนให้ทำการโอนอย่างตรวจสอบได้ ไม่ใช้โอนลอย | Tier A | A3 |
| ฉลากรถใช้แล้วตามขอบเขตประกาศแสดงข้อมูลตัวรถและผู้ขายเพื่อใช้ก่อนทำธุรกรรม | Tier A | A2 |
| ถ้ากรมธรรม์เดิมสิ้นสุด 12:00 และรับรถ 15:00 จะมีช่องว่าง 3 ชั่วโมง; กำหนดกรมธรรม์ใหม่เริ่ม 15:00 และส่งมอบ 15:15 สร้าง buffer 15 นาที. | Derived by AutoTest | สูตรและอินพุตในตารางตัวอย่างของหน้านี้ |
| วันเริ่มความคุ้มครองต้องมาก่อนเวลาที่ผู้ซื้อรับรถและความเสี่ยง | AutoTest Editorial | กฎตัดสินและขอบเขตบรรณาธิการของหน้านี้ |
Methodology
ตรวจแหล่งทางการที่เปิดได้ ณ 5 ก.ย. 2026 แล้วจำกัด Claim ตามข้อความที่แหล่งนั้นรองรับ ตัวอย่างตัวเลขเป็นสถานการณ์สมมติและแสดงสูตรเพื่อให้แทนค่าจริงได้ ขั้นตอน AutoTest Editorial เป็นกรอบลดความเสี่ยง ไม่ใช่กฎหมาย คำรับรองผู้ให้บริการ หรือผลตรวจรถคันใด.
Sources
- A15 · คปภ.: เงื่อนไขกรมธรรม์เมื่อมีการโอนรถ — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A3 · กรมการขนส่งทางบก: ซื้อขายรถมือสองไม่ควรโอนลอย — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A2 · สคบ.: ข้อความฉลากรถยนต์ใช้แล้วที่มีผล 31 มี.ค. 2569 — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A18 · คปภ.: คำอธิบายเงื่อนไขกรมธรรม์รถยนต์เรื่องการโอนรถและผู้ขับขี่ — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
คำถามที่พบบ่อย
ประกันรถมือสองเดิมโอนไปผู้ซื้ออัตโนมัติไหม?
อ่านข้อโอนของกรมธรรม์จริง เงื่อนไข คปภ. มีหลักเรื่องผู้รับโอน แต่ประเภทความคุ้มครอง การขายโดยผู้ประกอบการและการแจ้งข้อมูลอาจมีรายละเอียด.
ควรทำประกันก่อนหรือหลังโอน?
จัดให้ความคุ้มครองเริ่มไม่ช้ากว่าเวลารับรถและขับออก โดยประสานเอกสารผู้ซื้อ/VIN ล่วงหน้า ไม่ปล่อยช่องว่างระหว่างโอน.
ต้องแจ้งเปลี่ยนผู้ขับหรือไม่?
ถ้ากรมธรรม์ระบุผู้ขับหรือข้อมูลความเสี่ยงเปลี่ยน ให้แจ้งบริษัทและขอผลเป็นลายลักษณ์อักษร.
รถมีรอยเดิมทำประกันได้ไหม?
ขึ้นกับบริษัทและการตรวจสภาพ บันทึกรอยเดิมก่อนเริ่มเพื่อแยกความเสียหายเก่าออกจากเหตุใหม่.
ใช้ใบเสนอแทนกรมธรรม์ได้ไหม?
ไม่ได้ ใบเสนอเป็นข้อเสนอ ตรวจเลขกรมธรรม์ วันเวลาเริ่ม ผู้เอาประกัน VIN ความคุ้มครองและหลักฐานชำระ.
วันรับรถเกิดอุบัติเหตุใครรับผิด?
ขึ้นกับเวลาโอน ความเสี่ยงตามสัญญาและกรมธรรม์ที่มีผล จึงต้องเขียน timeline และไม่ขับก่อนการคุ้มครองยืนยัน.