ขอ Pre-approval รถมือสองก่อนเลือกคัน ใช้อย่างไร?
วิธีใช้ pre-approval รถมือสอง แยกวงเงินสูงสุดจากงบที่ผ่อนได้ เตรียมรายได้ หนี้ เงินดาวน์ และเทียบ Flat กับ Effective Rate ก่อนวางมัดจำ
คำตอบสั้น — ตัดสินใจก่อนเดินหน้าดีล
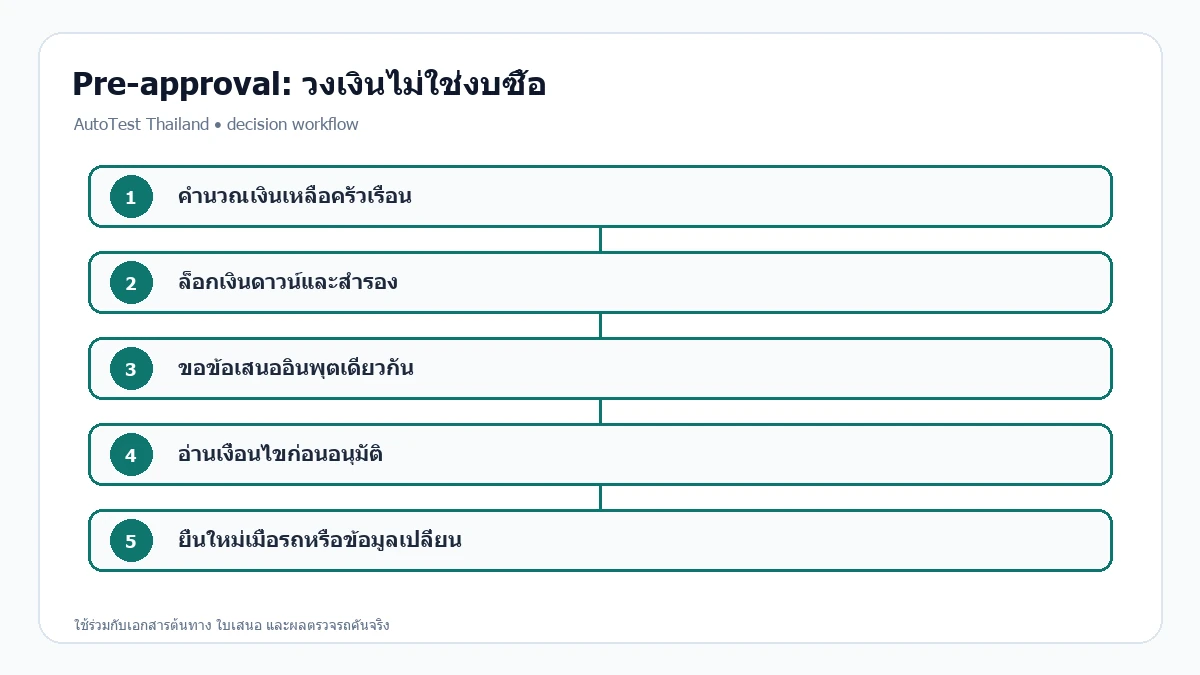
คำตอบสั้น: Pre-approval เป็นเพียงกรอบเบื้องต้นจากข้อมูลผู้กู้ ไม่ใช่การอนุมัติรถทุกคันและไม่ใช่งบที่ควรใช้เต็มวงเงิน ให้ใช้เพดานที่ต่ำที่สุดระหว่างวงเงินผู้ให้กู้ เงินเหลือครัวเรือน และงบถึงพร้อมใช้ของรถ แล้วขอใบเสนอสุดท้ายด้วยราคารถ เงินดาวน์ ระยะเวลา และประกันชุดเดียวกัน
ขอบเขต: ตอบการเตรียมและเปรียบเทียบข้อเสนอเบื้องต้น ไม่รับประกันการอนุมัติ อัตรา หรือวงเงินของผู้ให้บริการรายใด.
1. Pre-approval ตอบอะไร และยังไม่ตอบอะไร?
Pre-approval เป็นผลประเมินเบื้องต้นจากข้อมูลผู้กู้และเงื่อนไข ณ วันที่ออก ไม่ใช่สัญญาอนุมัติรถทุกคัน เมื่อรู้ VIN ราคา อายุรถ แหล่งซื้อและเงินดาวน์แล้ว ผู้ให้บริการยังอาจประเมินใหม่.
2. แยกข้อมูลผู้กู้ รถ และข้อเสนอเป็นสามชั้น
อย่าผูก statement รายได้หรือข้อมูลหนี้กับ VIN เพราะเป็นหลักฐานของผู้กู้ ส่วน VIN ใช้กับตัวรถและเอกสารประเมินรถเท่านั้น.
| ชั้น | ข้อมูลที่ต้องตรวจ | หลักฐาน | ห้ามสรุปแทนกัน |
|---|---|---|---|
| ผู้กู้ | รายได้สุทธิ หนี้เดิม เงินสำรอง | statement/สลิป/รายการหนี้ | วงเงินสูงสุดไม่เท่ากับค่างวดที่ครัวเรือนรับไหว |
| รถ | VIN ปี รุ่น ราคา แหล่งซื้อ | เล่ม/ข้อมูลรถ/ผลประเมิน | รถอยู่ในงบไม่แปลว่าเข้าเกณฑ์สินเชื่อ |
| ข้อเสนอ | ยอดจัด Flat/Effective งวด ค่าธรรมเนียม | ใบเสนอที่มีวันหมดอายุ | pre-approval ไม่เท่ากับข้อเสนอสุดท้าย |
3. ตั้งเพดานค่างวดจากเงินเหลือจริง
เริ่มที่รายได้สุทธิ ลบค่าใช้จำเป็น หนี้เดิม และเงินสำรองสำหรับรถ/เหตุฉุกเฉินก่อน แล้วจึงนำเพดานนี้ไปคัดรถ ไม่ย้อนเพิ่มเพดานเพราะเซลส์บอกว่าผ่าน.
| ตัวแปรตัวอย่าง | จำนวน | ที่มา | ผล |
|---|---|---|---|
| รายได้สุทธิ | 48,000 บาท/เดือน | หลักฐานจริง | ฐาน cash flow |
| ค่าใช้และหนี้เดิม | 31,000 บาท/เดือน | statement | เหลือ 17,000 |
| เงินสำรองรถ/ฉุกเฉิน | 7,000 บาท/เดือน | แผนผู้ซื้อ | ค่างวดสูงสุด 10,000 |
| ค่างวดข้อเสนอ | 9,400 บาท/เดือน | ใบเสนอสุดท้าย | ผ่านเฉพาะเมื่อค่าอื่นรวมได้ |
4. เปรียบเทียบใบเสนอโดยล็อกอินพุตเดียวกัน
ขออย่างน้อยสองข้อเสนอในช่วงเวลาใกล้กัน แล้วล็อกราคารถ เงินดาวน์ ระยะเวลาและผลิตภัณฑ์เสริมให้เหมือนกัน.
| ช่องในใบเสนอ | ต้องเห็น | สัญญาณให้คำนวณใหม่ |
|---|---|---|
| ราคา/เงินดาวน์/ยอดจัด | สามจำนวนเชื่อมกัน | ราคาเปลี่ยนแต่ยอดจัดไม่เปลี่ยน |
| ดอกเบี้ย | Flat และ Effective พร้อมยอดชำระรวม | พูดเฉพาะค่างวด |
| ค่าใช้จ่าย | ค่าธรรมเนียม ประกัน ผลิตภัณฑ์เสริม | รวมเป็นก้อนโดยไม่แจกแจง |
| ข้อจำกัดรถ | อายุรถ ราคาประเมิน แหล่งซื้อ | เร่งมัดจำก่อนยืนยันรถเข้าเกณฑ์ |
5. เมื่อไรควรใช้ผลเดิม เมื่อไรต้องยื่นใหม่?
ใช้ผลเดิมเป็นกรอบงบได้ตราบที่รายได้ หนี้ เงินดาวน์และช่วงเวลายังไม่เปลี่ยน แต่ต้องขอข้อเสนอใหม่เมื่อเลือกรถจริงหรือเงื่อนไขใดเปลี่ยน.
- ไม่มีเอกสารอัตราและยอดรวม
- ค่างวดผ่านเพราะตัดเงินฉุกเฉิน
- ข้อเสนอสุดท้ายเปลี่ยนจาก pre-approval โดยไม่คำนวณใหม่
- รถจริงไม่เข้าเกณฑ์แต่ถูกเร่งวางมัดจำ
- ผู้ให้บริการหรือผู้ขายไม่แยกราคารถจากผลิตภัณฑ์เสริม
6. เครื่องมือถัดไปหลังได้วงเงิน
แยกงานคำนวณสินเชื่อออกจากการตรวจรถและต้นทุนใช้รถ.
- คำนวณค่างวดและยอดชำระ — แทนตัวเลขจากใบเสนอจริง
- เทียบต้นทุนสินเชื่อทั้งหมด — ตรวจ Flat, Effective, ค่าธรรมเนียมและ balloon
- คำนวณค่าใช้รถ — กันพลังงาน ประกัน ภาษีและบำรุงออกจากค่างวด
- วางมัดจำแบบมีเงื่อนไข — อย่าใช้ pre-approval เป็นการรับรองรถคันนั้น
- วางงบรถคันแรก — เชื่อมวงเงินกับงบซ่อมและการใช้งานจริง
7. ตั้งสามเพดานก่อนดูรถ
วงเงินสูงสุดของผู้ให้กู้ไม่ควรเป็นตัวเลขเดียวที่กำหนดรถ ให้สร้างเพดานผู้ให้กู้ เพดานเงินเหลือครัวเรือน และเพดานราคารถหลังกันงบซ่อม/ประกัน แล้วใช้ค่าต่ำที่สุดเป็นกรอบค้นหา
| เพดาน | อินพุต | สูตร/หลักฐาน | ใช้ตัดสิน |
|---|---|---|---|
| ผู้ให้กู้ | วงเงิน/เงื่อนไขเบื้องต้น | หนังสือ pre-approval | ไม่เกินวงเงินและอายุผล |
| ครัวเรือน | รายได้สุทธิ−ค่าใช้จ่าย−หนี้−สำรอง | statement/งบจริง | ค่างวดต้องไม่กิน buffer |
| รถ | ราคาถึงพร้อมใช้ | ราคา+งานตรวจ+ประกัน+ภาษี | ไม่ใช้ราคาป้ายอย่างเดียว |
| เงินดาวน์ | เงินสดหลังกันฉุกเฉิน | ยอดที่จ่ายได้จริง | ไม่ดึงกองฉุกเฉินหมด |
| กรอบซื้อ | ค่าต่ำสุดของสามเพดาน | ตารางนี้ | เกินกรอบ = เปลี่ยนคัน/เงื่อนไข |
ห้ามเอาอัตราส่วนทั่วไปแทนงบจริงของครัวเรือน เพราะรายได้ผันผวน ภาระผู้พึ่งพิง และค่าเดินทางต่างกัน ใช้ข้อมูลอย่างน้อยสามเดือนเมื่อรายได้ไม่คงที่ และเก็บกรณี downside แยก
8. คำนวณเงินเหลือหลังมีรถ
ค่างวดเป็นเพียงหนึ่งบรรทัด ต้องรวมเชื้อเพลิงหรือไฟฟ้า ประกัน ภาษี ที่จอด ทางด่วน บำรุงตามระยะ ยาง และกองซ่อมรถมือสอง โดยใช้ระยะทางและการใช้จริง ไม่ใช้ค่าเฉลี่ยที่ไม่ทราบแหล่ง
| รายการต่อเดือน | ตัวอย่าง Estimate | วิธีแทนค่าจริง | สัญญาณเสี่ยง |
|---|---|---|---|
| รายได้สุทธิ | 45,000 | สลิป/statement | ผันผวนแต่ใช้เดือนสูงสุด |
| ค่าใช้จ่าย+หนี้ | 28,000 | งบย้อนหลัง | ลืมหนี้รายปี |
| ค่าใช้รถไม่รวมงวด | 6,000 | ระยะทาง×ต้นทุน+สำรอง | ไม่รวมประกัน/ยาง |
| เงินเหลือก่อนงวด | 45,000−28,000−6,000=11,000 | Derived by AutoTest | ต่ำกว่าค่างวดเสนอ |
| buffer | กำหนดจากครัวเรือน | เป้าหมายเงินฉุกเฉิน | เหลือศูนย์หลังจ่ายงวด |
ตัวเลขเป็นสถานการณ์เพื่อแสดงสูตร ไม่ใช่คำแนะนำวงเงิน หากค่างวดเสนอ 10,500 บาท เงินเหลือเพียง 500 บาทก่อนค่าใช้จ่ายไม่คาดคิด ดีลไม่ผ่านเพดานครัวเรือนแม้ผู้ให้กู้ pre-approve
9. เทียบ Flat Rate และ Effective Rate ให้ถูกฐาน
BOT อธิบายว่า Flat Rate คิดจากเงินต้นทั้งก้อนตลอดสัญญา จึงไม่ควรนำตัวเลขไปเทียบตรงกับ Effective Rate ขอให้ผู้ให้บริการแสดงทั้งอัตรา ยอดชำระรวม และตารางงวด แล้วล็อกอินพุตเดียวกันทุกใบเสนอ
| ช่องในใบเสนอ | ข้อเสนอ A | ข้อเสนอ B | กฎเปรียบเทียบ |
|---|---|---|---|
| ราคารถ | ต้องเท่ากัน | ต้องเท่ากัน | ห้ามใช้คนละส่วนลด |
| เงินดาวน์ | ยอดเดียวกัน | ยอดเดียวกัน | รวมเงินจองหรือไม่ให้ชัด |
| ระยะเวลา | จำนวนเดือนเดียวกัน | จำนวนเดือนเดียวกัน | อย่าให้ค่างวดต่ำเพราะยืดเวลา |
| อัตรา | ระบุ Flat/Effective | ระบุ Flat/Effective | ไม่เทียบเลขต่างฐาน |
| ยอดชำระรวม | ดาวน์+ทุกงวด+ค่าธรรมเนียม | สูตรเดียวกัน | ตัวเลขต่ำกว่าจึงมีความหมาย |
อัตราที่หน้าโฆษณาไม่เท่ากับอัตราที่ผู้กู้จะได้รับ และเพดานตามกฎไม่ใช่ราคาเสนอเฉพาะบุคคล ใช้ใบเสนอที่มีวันหมดอายุ ผู้ให้บริการ และเงื่อนไขครบเท่านั้น
10. อ่านเงื่อนไขที่ยังค้างหลัง pre-approval
คำว่าอนุมัติเบื้องต้นมักยังมีเงื่อนไขด้านรายได้ รถ อายุรถ ผู้ขาย ราคา LTV เอกสาร และผลตรวจเครดิต ทำ matrix ว่าอะไรผ่าน อะไรยังรอ และอะไรทำให้ต้องยื่นใหม่ ก่อนวางมัดจำ
| เงื่อนไข | สถานะที่ต้องเห็น | หลักฐาน | ผลถ้าเปลี่ยน |
|---|---|---|---|
| ผู้กู้ | รายได้/งาน/หนี้ตามที่ยื่น | เอกสารล่าสุด | ประเมินใหม่ |
| รถ | VIN ปี ราคา ประเภทตรงเกณฑ์ | ใบเสนอและเล่ม | อาจลดวงเงิน/ปฏิเสธ |
| ผู้ขาย | รับชำระและออกเอกสารได้ | ชื่อบัญชี/ใบกำกับ | เปลี่ยนขั้นตอนเงิน |
| เงินดาวน์ | แหล่งเงินชัด | statement | เพิ่ม/ลดวงเงิน |
| อายุผล | ยังไม่หมดและเงื่อนไขไม่เปลี่ยน | หนังสือ/อีเมล | ยื่นใหม่ |
ข้อตกลงมัดจำควรคืนได้เมื่อรถหรือข้อเสนอสุดท้ายไม่ผ่านเงื่อนไขที่เขียนไว้ ไม่ใช้คำกว้างว่ากู้ไม่ผ่านโดยไม่มีนิยาม เพราะอาจเกิดข้อพิพาทว่าเป็นการเปลี่ยนใจ
11. กันงบถึงพร้อมใช้ก่อนเพิ่มเงินดาวน์
เงินดาวน์มากขึ้นอาจลดยอดจัด แต่ถ้าทำให้ไม่มีเงินตรวจ ซ่อม baseline ประกัน หรือยาง ผู้ซื้อกำลังย้ายความเสี่ยงจากค่างวดไปเดือนแรก เปรียบเทียบอย่างน้อยสองชุดเงินดาวน์ด้วยยอดเงินสดคงเหลือหลังรับรถ
| ทางเลือก | เงินดาวน์ | เงินสดหลังดาวน์ | การตัดสิน |
|---|---|---|---|
| ดาวน์ต่ำ | ตามใบเสนอ | เหลือสำรองมาก | ค่างวด/ดอกเบี้ยสูงขึ้น |
| ดาวน์สูง | เพิ่มจากเงินสด | สำรองลด | ผ่านเมื่อยังมี buffer |
| รถต้องซ่อม | เพิ่มงบงานจริง | หักจากเงินพร้อมใช้ | ต่อราคา/เลือกคันใหม่ |
| ประกัน/ภาษี | จ่ายวันใด | กันก่อนส่งมอบ | ห้ามนับซ้ำในสินเชื่อ |
| Downside | รายได้ลด/ซ่อมใหญ่ | จำลอง 3–6 เดือน | ไม่ผ่าน = ลดงบรถ |
อย่านับวงเงินบัตรหรือเงินกู้ฉุกเฉินเป็นเงินสำรองรถ การมีช่องกู้เพิ่มไม่เท่ากับความสามารถรับความเสี่ยง และอาจทำให้ TCO สูงกว่ารถราคาถูกกว่าที่ประวัติชัด
12. ปิดงานด้วย final approval pack
ก่อนเซ็น ให้รวบรวมข้อมูลผู้กู้ รถ ผู้ขาย และสินเชื่อเป็นชุดเดียว เพื่อป้องกันการเปลี่ยนราคารถ เงินดาวน์ ประกัน หรือระยะเวลาระหว่างใบเสนอและสัญญาจริง อ่านทุกช่องที่มีผลต่อยอดชำระรวมและสิทธิปิดก่อนกำหนด
| เอกสาร | ต้องตรง | ตรวจเมื่อ | Stop |
|---|---|---|---|
| ใบเสนอรถ | VIN ราคา ของแถม งานซ่อม | ก่อนยื่นสุดท้าย | ราคารถเปลี่ยน |
| ใบเสนอสินเชื่อ | ยอดจัด Flat/Effective งวด ค่าธรรมเนียม | ก่อนเซ็น | ไม่มี Effective/ยอดรวม |
| ประกัน | ประเภท ทุน ผู้ขับ วันเริ่ม | ก่อนรับรถ | ถูกบังคับแต่ไม่เปิดราคา |
| สัญญา | ตัวเลขตรงใบเสนอ | ที่โต๊ะเซ็น | เพิ่มผลิตภัณฑ์/เปลี่ยนงวด |
| สำเนา | ทุกหน้าที่ลงนาม | ทันทีหลังเซ็น | ไม่ให้สำเนา |
Pre-approval สำเร็จเมื่อช่วยให้ผู้ซื้อปฏิเสธรถหรือข้อเสนอที่เกินกรอบได้ ไม่ใช่เมื่อใช้วงเงินเต็ม หากตัวเลขที่โต๊ะเซ็นต่างจากใบเสนอ ให้หยุดและคำนวณใหม่ทั้งยอดรวม
Claim Ledger
Ledger แยกข้อเท็จจริงจากหน่วยงาน สูตรคำนวณ และกฎตัดสินของกองบรรณาธิการ ไม่ใช้แหล่งชนิดหนึ่งรับรองอีกชนิดหนึ่ง.
| Claim | ประเภทหลักฐาน | หลักฐาน/ขอบเขต |
|---|---|---|
| ธปท. อธิบายความต่างของ Flat Rate และ Effective Rate สำหรับเช่าซื้อ | Tier A | A11 |
| การกำกับผู้ประกอบธุรกิจเช่าซื้อมีขอบเขตและวันที่ใช้ ต้องไม่ใช้ย้อนหลังกับทุกสัญญา | Tier A | A12 |
| ธปท. มีเครื่องมือเปรียบเทียบค่าธรรมเนียมเช่าซื้อ | Tier A | A14 |
| เพดานค่างวดส่วนบุคคลในตัวอย่าง = 48,000 − 31,000 − 7,000 = 10,000 บาท/เดือน; ข้อเสนอ 9,400 อยู่ต่ำกว่า 600 บาท แต่ยังต้องรวมประกันและค่าใช้รถ. | Derived by AutoTest | สูตรและอินพุตในตารางตัวอย่างของหน้านี้ |
| วงเงินอนุมัติไม่ควรถูกใช้แทนเพดานค่างวดของครัวเรือน | AutoTest Editorial | กฎตัดสินและขอบเขตบรรณาธิการของหน้านี้ |
Methodology
ตรวจแหล่งทางการที่เปิดได้ ณ 5 ก.ย. 2026 แล้วจำกัด Claim ตามข้อความที่แหล่งนั้นรองรับ ตัวอย่างตัวเลขเป็นสถานการณ์สมมติและแสดงสูตรเพื่อให้แทนค่าจริงได้ ขั้นตอน AutoTest Editorial เป็นกรอบลดความเสี่ยง ไม่ใช่กฎหมาย คำรับรองผู้ให้บริการ หรือผลตรวจรถคันใด.
Sources
- A11 · ธปท.: วิธีอ่านต้นทุนเช่าซื้อ Flat Rate และ Effective Rate — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A12 · ธปท.: ขอบเขตการกำกับธุรกิจเช่าซื้อและสัญญาเดิม — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A14 · ธปท.: เครื่องมือเปรียบเทียบค่าธรรมเนียมเช่าซื้อ — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
คำถามที่พบบ่อย
Pre-approval รถมือสองคืออนุมัติสินเชื่อแล้วหรือยัง?
ยังไม่ใช่การรับรองสุดท้าย รถ ราคา อายุ เอกสารและเครดิต ณ วันทำสัญญายังมีผล ต้องอ่านเงื่อนไขในหนังสือ.
ควรขอ pre-approval ก่อนดูรถไหม?
ช่วยล็อกกรอบงบและตัดรถเกินกำลัง แต่ไม่ควรวางมัดจำเพียงเพราะได้วงเงิน จนตรวจรถและเงื่อนไขคืนเงิน.
วงเงินที่ได้ควรใช้เต็มหรือไม่?
ไม่จำเป็น ใช้เพดานจากเงินเหลือหลังหนี้ ค่าใช้จำเป็น เงินสำรองและค่าใช้รถ ซึ่งอาจต่ำกว่าวงเงิน.
เปรียบเทียบ Flat Rate อย่างเดียวได้ไหม?
ไม่ควร ดู Effective Rate ยอดชำระรวม ค่าธรรมเนียม ประกันและสิทธิปิดก่อนกำหนดบนราคา/ระยะเดียวกัน.
Pre-approval หมดอายุไหม?
ขึ้นกับเอกสารผู้ให้บริการ ตรวจวันที่ เงื่อนไขและสิ่งที่ต้องอัปเดต เช่น รายได้ หนี้ ราคารถและผลประเมิน.
ไฟแนนซ์ไม่ผ่านหลังมัดจำทำอย่างไร?
ใช้เงื่อนไขที่เขียนก่อนจ่าย ระบุผู้ให้บริการ เส้นตาย เอกสารที่ต้องส่ง และจำนวนคืน ไม่คาดเดาสิทธิจากคำพูด.