Chi phí sở hữu ô tô 5 năm: công thức TCO xăng, hybrid và EV
TCO5năm: một công thức không đếm đôi, điệnmua đúng mẫu số và lịchưuđãi/pháp lý theo năm
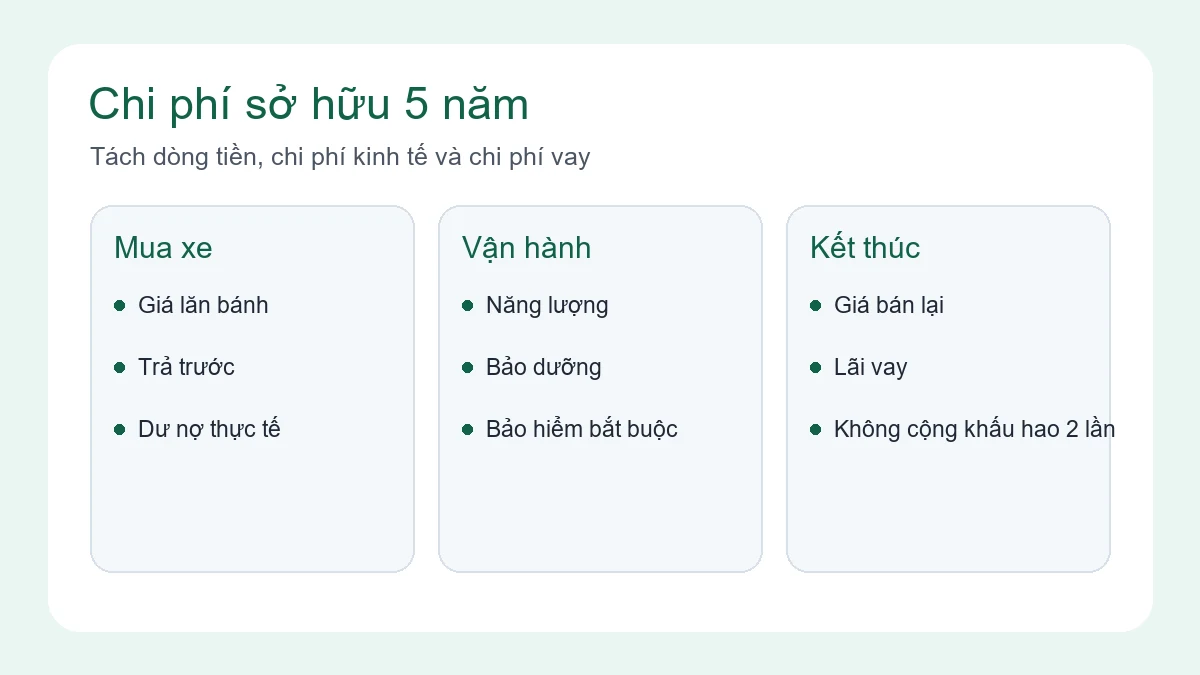
Chi phí sở hữu 5 năm phải tách dòng tiền với chi phí ròng: chọn giá nhận xe−giá bán ròng+các phí sử dụng+lãi, hoặc khấu hao+các phí+lãi. Không cộng đồng thời toàn bộ giá xe, gốc vay và khấu hao; chưa có giá bán có chứng cứ thì công bố khoản chi trước bán.
Công thức TCO 5 năm nào tránh cộng tiền hai lần?
Chi phí kinh tế 5 năm = khấu hao + năng lượng + bảo dưỡng/sửa chữa + bảo hiểm/phí bắt buộc + lãi vay.
Dòng tiền chi ròng 5 năm = tiền trả trước + các kỳ trả gốc/lãi đã thanh toán + chi sử dụng thực tế + gốc/phí tất toán khi bán − tiền bán sau chi phí bán, chưa trừ nợ. Nếu dùng số tiền bán đã trừ tất toán thì không cộng khoản tất toán lần nữa. Ghi khoản vay còn riêng nếu chưa bán; không trừ nó như tiền thu.
Cần điền đủ đầu vào nào trước tính TCO?
Trước tính TCO cần giá nhận xe đúng phạm vi, quãng đường, năng lượng thật mua, bảo hiểm/phí, lịch bảo dưỡng/lốp, lịch vay và giả định giá bán. Không có đầu vào một khoản thì ghi chưa biết thay số 0.
| Đầu vào | Nguồn ưu tiên | Không biết thì làm gì |
|---|---|---|
| Giá lăn bánh | Báo giá cùng ngày, đúng tỉnh và phiên bản | Dùng khoảng thấp/cơ sở/cao |
| Km mỗi năm | L ịch sử đi lại của người mua | Ghi riêng 10.000/15.000/25.000 km |
| Tiêu hao | Đồng hồ hành trình hoặc thử xe | Dùng kịch bản, không gọi là mức thực tế |
| Giá năng lượng | Hóa đơn/biểu giá tại nơi sử dụng | Ghi ngày và đơn vị |
| Bảo dưỡng/sửa chữa | L ịch hãng + báo giá | Tạo quỹ rủi ro riêng |
| L ãi vay | L ịch trả nợ và tổng phải trả | Không dùng lãi quảng cáo duy nhất |
| Giá bán lại | Xe so sánh cùng đời/bản/tình trạng | Chạy 3 tỷ lệ, ghi là ước tính |
Ví dụ 650 triệu: tổng chi phí kinh tế tính thế nào?
Giả sử giá lăn bánh 650 triệu, giá bán ròng sau 5 năm 390 triệu, năng lượng 150 triệu, bảo dưỡng/sửa 55 triệu, bảo hiểm và phí 45 triệu, lãi vay 70 triệu. Khấu hao là 650 − 390 = 260 triệu. Tổng chi phí kinh tế là 260 + 150 + 55 + 45 + 70 = 580 triệu đồng. Nếu đã dùng 260 triệu khấu hao thì không cộng thêm toàn bộ 650 triệu lần nữa.
| Kịch bản | Giá bán ròng | Năng lượng | Chi phí 5 năm |
|---|---|---|---|
| Tốt | 430 triệu | 125 triệu | 650−430+125+55+45+70 = 515 triệu |
| Cơ sở | 390 triệu | 150 triệu | 580 triệu |
| Xấu | 340 triệu | 185 triệu | 650−340+185+70+50+80 = 695 triệu |
Xăng, điện và hybrid phải tính năng lượng ra sao?
Xe xăng: km năm ÷ km/lít × giá/lít × 5. Xe điện: km năm × kWh/km × giá/kWh × 5, sau đó cộng tổn hao sạc nếu số tiêu thụ chưa bao gồm. Hybrid dùng mức tiêu hao đúng phiên bản và điều kiện chạy. Ví dụ 15.000 km/năm, xe xăng 15 km/lít, giá giả định 22.000 đồng/lít: 15.000 ÷ 15 × 22.000 × 5 = 110 triệu đồng.
EVN công bố giá bán lẻ điện bình quân 2.204,0655 đồng/kWh chưa VAT từ 10/05/2025. Đây không phải giá cận biên của mọi hộ gia đình hay giá trạm sạc. Vì vậy bài này không dùng một giá 3.300 đồng/kWh làm “giá điện quốc gia”; người dùng phải lấy bậc điện thực tế, hóa đơn hoặc giá trạm của mình.
Cần lấy lãi vay từ phần nào của hợp đồng?
Nhập giá xe, tiền trả trước, số tiền giải ngân, mọi phí bắt buộc, lịch lãi sau ưu đãi và tổng tiền trả theo hợp đồng. Ví dụ cùng xe 650 triệu nhưng vay 70% và vay 40% sẽ có chi phí vốn khác nhau; không thể so bằng “lãi suất từ x%” nếu chưa có lịch trả nợ. Dùng máy tính trả góp để kiểm tra phép tính, nhưng quyết định phải dựa trên bảng của bên cho vay.
Giá bán lại ảnh hưởng TCO thế nào khi chưa có giao dịch?
Không gán một tỷ lệ giữ giá cho cả thương hiệu. Lấy mẫu cùng đời, bản, nguồn gốc, km và lịch sử; giá rao không là giá giao dịch. Trong TCO, giá bán xe là tiền bán sau chi phí bán/sửa trước bán, chưa trừ dư nợ: trả nợ là xử lý tài trợ. Trong tài khoản bán xe, tiền thực nhận mới trừ tất toán và phí theo hợp đồng. Với BEV cần tách bản pin, mua/thuê, tình trạng và quyền bảo hành đúng VIN.
Khi nào EV có lợi thế chi phí thật sự?
EVcó lợi thế chi phí khi khoản tiết kiệm năng lượng và phí bù được chênh giá, chi phí vốn, bảo hiểm và sạc. Không sạc nhà có thể đổi giá điện và thời gian; chưa đủ báo giá thì chỉ so từng khoản, chưa kếtluậnnetTCO.
| Điều kiện | EV có lợi thế hơn | Rủi ro làm kết quả đảo chiều |
|---|---|---|
| Sạc | Sạc nhà ổn định, giá điện biết được | Phụ thuộc DC công cộng đắt hoặc xa |
| Quãng đường | Đi đều và đủ nhiều để tiết kiệm năng lượng | Đi rất ít, chênh giá mua không hoàn vốn |
| Giá trị cuối kỳ | Thị trường cùng bản có thanh khoản | Giảm giá xe mới hoặc thiếu dữ liệu xe cũ |
| Pin/bảo hành | Quyền lợi theo VIN rõ | Pin, nguồn gốc hoặc quyền bảo hành không xác minh |
Ba hồ sơ người dùng làm kết quả thay đổi ra sao?
Người chạy ít, đi nhiều có sạc và đi nhiều không sạc có tỷ trọng chi phí khác nhau. Dùng các hồ sơ làm kịch bản thay đầu vào, không coi chúng là hạng chất lượng của BEV/HEV/xe xăng.
- Đi đô thị 10.000 km/năm, không vay: khấu hao và bảo hiểm có thể lớn hơn chênh năng lượng.
- Đi 25.000 km/năm, sạc nhà: chi phí năng lượng tạo khác biệt lớn; cần kiểm tra công suất điện và tổn hao sạc.
- Vay 70% trong 5 năm: lãi và phí có thể xóa lợi thế vận hành; so tổng trả chứ không so kỳ đầu.
Công cụ nào giúp hoàn thành bảng TCO?
Dùng máy tính khoản vay để kiểm bảng trả, máy tính điện để kiểm kWh và hồ sơ pháp lý/giá điện gốc để điền chi phí. Công cụ không biết VIN, khoản loại trừ hay tình trạng chiếc xe của bạn.
- Công cụ chi phí 5 năm để thay đầu vào của chính bạn
- EV so với xe xăng theo quãng đường
- Tính chi phí sạc theo nơi sạc
- L ệ phí trước bạ ô tô để kiểm tra địa phương và ngày áp dụng
- Bảo hiểm ô tô để tách bắt buộc và tự nguyện
Dòng tiền và chi phí kinh tế khác nhau ra sao?
Một bảng TCO có thể trả lời hai câu hỏi khác nhau. Dòng tiền cho biết gia đình phải chi và nhận bao nhiêu tiền theo từng năm; chi phí kinh tế cho biết giá trị xe đã mất cộng với chi phí sử dụng. Nếu dùng công thức khấu hao bằng giá mua trừ giá bán lại, không được cộng toàn bộ giá mua thêm một lần. Nếu theo dõi dòng tiền, có thể ghi giá mua ở năm 0 và tiền bán ở năm 5, nhưng phải xử lý khoản vay còn lại và không cộng một dòng “khấu hao” nữa.
| Khoản mục | Bảng dòng tiền | Bảng chi phí kinh tế | L ỗi thường gặp |
|---|---|---|---|
| Giá mua/giá lăn bánh | Chi ra ở thời điểm thanh toán | Dùng làm đầu vào tính mất giá | Cộng cả giá mua và khấu hao |
| Tiền bán xe | Thu vào khi bán, trừ dư nợ nếu có | Khấu hao = giá mua − giá bán ròng | Dùng giá rao cao nhất như tiền chắc chắn nhận |
| Gốc vay | Khoản vay nhận/hoàn trả làm thay đổi dòng tiền | Không phải chi phí nếu chỉ là hoàn lại vốn đã vay | Cộng toàn bộ kỳ trả góp như lãi |
| L ãi và phí vay | Chi theo lịch hợp đồng | L à chi phí tài chính | Dùng lãi quảng cáo năm đầu cho cả kỳ |
| Năng lượng/bảo dưỡng/bảo hiểm | Chi theo thời điểm thực tế | Cộng theo cùng phạm vi 5 năm | Bỏ VAT, phí bắt buộc hoặc cộng trùng gói đã bao gồm |
Ví dụ: mua xe 650 triệu, bán ròng 390 triệu thì phần mất giá là 260 triệu. Nếu cộng 650 + 260, bảng đã đếm giá trị xe mất hai lần. Công thức kinh tế đúng phải bắt đầu bằng 650 − 390 = 260, sau đó cộng năng lượng, bảo dưỡng, bảo hiểm, lãi và các chi phí khác trong cùng phạm vi.
Cần lập bảng năm 0–5 theo thời điểm khoản chi thế nào?
Không nên chỉ ghi một con số cuối cùng. Hãy lập cột năm 0 đến năm 5 để nhìn thấy thời điểm thay lốp, gia hạn bảo hiểm, bảo dưỡng lớn, thay pin 12V hoặc chi phí đăng ký. Những khoản chỉ phát sinh một lần phải nằm đúng năm; chi phí hàng tháng cần quy đổi theo cùng đơn vị. Nếu xe bán giữa năm thứ năm, năng lượng và bảo hiểm của năm đó phải tính theo số tháng sử dụng thay vì mặc định đủ 12 tháng.
| Năm | Dòng tiền phải ghi | Chứng từ/đầu vào | Kiểm tra trùng |
|---|---|---|---|
| 0 | Trả trước, phí lăn bánh, bảo hiểm đầu kỳ, phụ kiện bắt buộc | Báo giá đúng tỉnh, hợp đồng vay và hóa đơn | Phí nào đã nằm trong giá lăn bánh? |
| 1 | Kỳ trả góp, năng lượng, bảo dưỡng, bảo hiểm | L ịch trả nợ, km thực tế, hóa đơn | Ưu đãi bảo dưỡng/điện miễn phí đã trừ chưa? |
| 2–3 | Chi phí định kỳ và hạng mục theo tuổi/km | L ịch hãng + báo giá lốp, phanh, pin 12V | Không dùng một quỹ sửa chữa rồi cộng lại hóa đơn |
| 4–5 | Bảo dưỡng lớn, chi phí bán, dư nợ và tiền bán ròng | Báo giá tất toán, xe so sánh cùng bản và phí bán | Giá bán phải trừ chi phí hoàn thiện/hoa hồng nếu có |
Mỗi năm nên có ba cột: “đã biết”, “ước tính” và “chưa biết”. Khoản chưa biết không được tự động bằng 0. Ví dụ chưa có báo giá bảo hiểm năm thứ ba thì chạy khoảng thấp/cơ sở/cao, không sao chép phí năm đầu vì quyền lợi và giá trị xe đã thay đổi.
So xăng, hybrid và EV trên cùng km ra sao?
Để so công bằng, ba xe phải dùng cùng quãng đường năm và cùng điều kiện tải. Xe xăng dùng công thức km ÷ km/lít × giá xăng; hybrid dùng cùng công thức nhưng hiệu suất phải đến từ hành trình của người dùng hoặc kịch bản; EV dùng km × kWh/100 km ÷ 100 × giá điện thực trả và quy đổi tổn hao theo định nghĩa hiệu suất nếu đầu vào chưa bao gồm. Giá bán lẻ điện bình quân 2.204,0655 đồng/kWh chưa VAT của EVN từ 10/5/2025 chỉ là mốc chính sách, không phải giá cận biên trên mọi hóa đơn và không phải giá trạm DC.
| Hệ truyền động | Công thức năm | Đầu vào bắt buộc | Điều kiện khiến phép so sai |
|---|---|---|---|
| Xăng/dầu | km năm ÷ km/l × đồng/l | quãng đường, tiêu hao trong bối cảnh, giá nhiên liệu theo ngày | L ấy số công bố thay hành trình đô thị thực mà không gắn nhãn kịch bản |
| Hybrid | km năm ÷ km/l × đồng/l | tỷ lệ đô thị/cao tốc, tải, giá xăng và tình trạng hệ hybrid | Coi mọi hybrid tiết kiệm như nhau ở cao tốc |
| EV sạc nhà | km năm × kWh/100 km ÷ 100 × đồng/kWh × tổn hao | tiêu hao, giá cận biên hóa đơn, VAT, tổn hao | Dùng giá bình quân EVN thay giá thực của hộ |
| EV sạc công cộng | kWh mua × giá trạm + phí/đỗ xe | tỷ lệ AC/DC, giá từng mạng, thời gian và phí kèm | Dùng giá sạc nhà cho toàn bộ quãng đường |
Ví dụ Estimate để kiểm tra công thức, không phải báo giá: đi 15.000 km/năm, xe xăng 12 km/l và xăng 24.000 đồng/l tạo 15.000 ÷ 12 × 24.000 = 30 triệu đồng/năm. EV 17 kWh/100 km, giá thực 3.000 đồng/kWh và hệ số tổn hao 1,10 tạo 15.000 × 17 ÷ 100 × 3.000 × 1,10 = 8,415 triệu đồng/năm. Chênh 21,585 triệu chỉ có ý nghĩa khi các đầu vào đúng với người dùng và chưa bị chênh giá mua, bảo hiểm hoặc giá bán lại đảo ngược.
Kiểm độ nhạy và hòa vốn trước kết luận bằng cách nào?
Giá bán lại, quãng đường, lãi vay và chi phí sửa chữa thường làm kết quả thay đổi mạnh hơn vài phần trăm giá năng lượng. Vì vậy mỗi xe cần tối thiểu ba kịch bản và phải thay một biến tại một thời điểm để biết biến nào quyết định. Điểm hòa vốn đơn giản của khoản chênh giá mua là chênh giá mua ròng chia cho tiết kiệm vận hành năm, nhưng chỉ dùng khi phạm vi hai vế giống nhau.
| Biến | Kịch bản thấp | Cơ sở | Cao | Dấu hiệu phải cập nhật |
|---|---|---|---|---|
| Km/năm | 10.000 | 15.000 | 25.000 | đổi việc, chuyển nhà hoặc thêm xe thứ hai |
| Giá bán ròng năm 5 | giá bảo thủ | xe so sánh cùng bản | giá thuận lợi có giới hạn | hãng giảm giá xe mới hoặc thị trường bản cũ thay đổi |
| Năng lượng | giá/kịch bản thấp | hóa đơn và tỷ lệ sạc hiện tại | giá cao hoặc sạc DC nhiều | biểu giá, nơi ở hoặc mạng sạc thay đổi |
| Sửa chữa | chỉ bảo dưỡng đã biết | lịch + quỹ rủi ro có căn cứ | hạng mục lớn theo báo giá | kiểm tra xe phát hiện DTC hoặc hao mòn mới |
| L ãi vay | trả trước cao | phương án dự kiến | lãi/tenor bất lợi | ngân hàng thay điều kiện hoặc phát sinh phí bắt buộc |
Ví dụ nếu EV đắt hơn 120 triệu và tiết kiệm vận hành 21,585 triệu/năm theo kịch bản trên, hòa vốn vận hành đơn giản là 120 ÷ 21,585 ≈ 5,56 năm. Kết quả này chưa tính giá bán lại, lãi, bảo hiểm và chi phí pin; do đó không được rút gọn thành “EV hoàn vốn sau 5,6 năm”. Nó chỉ trả lời cần bao lâu để riêng khoản tiết kiệm vận hành bù chênh giá mua dưới các giả định đã nêu.
Trước khi chốt bảng, kiểm tra tất cả đơn vị về cùng chuẩn: triệu đồng thay vì trộn đồng và triệu, km/năm thay vì km/tháng, kWh/100 km thay vì km/kWh. VAT phải được ghi rõ đã bao gồm hay chưa; phí đăng ký, biển số và trước bạ phải theo nơi đăng ký, loại xe và ngày áp dụng. Thông tư 155/2025/TT-BTC có hiệu lực từ 01/01/2026 chỉ hỗ trợ các khoản nằm trong văn bản, không tự động chứng minh mọi chi phí lăn bánh. Nghị định 202/2026/NĐ-CP có hiệu lực 01/03/2027 là mốc tương lai tại thời điểm bài kiểm tra, vì vậy không được đưa lợi ích tương lai vào kịch bản mua xe hiện tại trừ khi tách riêng thành kịch bản có ngày hiệu lực.
Cuối cùng, đối chiếu tổng theo hai cách: cộng từng dòng chi phí và tính lại từ công thức tổng. Nếu chênh, dừng kết luận cho đến khi tìm được khoản trùng hoặc thiếu. L àm tròn nên thực hiện ở kết quả cuối, còn các bước giữa giữ đủ độ chính xác; nếu bảng hiển thị triệu đồng, ghi rõ quy tắc làm tròn để người đọc tái lập được kết quả. Một bảng có tổng đẹp nhưng không có ngày, nguồn và đơn vị cho từng đầu vào vẫn chưa đủ để quyết định mua xe.
Chính sách đang áp dụng và đã ban hành cho 2027 phải ghi trong bảng ra sao?
Nghị định 51/2025/NĐ-CP áp dụng LPTB lần đầu 0% cho ô tô điện chạy pin đến hết 28/02/2027. Nghị định 202/2026/NĐ-CP đã ban hành, có hiệu lực từ 01/03/2027 và tiếp tục mức 0% đến hết 31/12/2030. Hai giai đoạn nối tiếp theo văn bản hiện đã ban hành; không áp dụng cho HEV/PHEV hoặc tự coi xe đã đăng ký là đăng ký lần đầu. Kiểm lại văn bản tại ngày làm hồ sơ.
Nghị định 51/2025 đang áp dụng · Nghị định 202/2026 và ngày có hiệu lực · Mức phí/biển TT 155/2025
Chính sách nhận xe dùng ngày làm hồ sơ; dòng ngân sách năm 2027 có thể đọc quy định đã ban hành nhưng phải kiểm sửa đổi khi giao. Không viết 202/2026 đã áp tháng 10/2026, cũng không nói chắc 0% hết 28/2/2027 trong khi văn bản tiếp theo đã ban hành. TT 117 có giảm theo điều kiện/VNeID, không gộp mọi phí bằng một hệsố.
EV dùng sốkWhở pin hay trên công tơ thì có cộng hao hụt không?
Dùng số điện đã mua từ hóa đơn/công tơ thì không cộng hao hụt nữa. Nếu đầu vào thật là 18 kWh/100 km ở pin và hiệu suất 90%, điện mua=18/0,9=20 kWh; nếu là mức WLTP đã bao gồm nạp điện hoặc chưa rõ định nghĩa, không tự nhân 1,10.
| Đầu vào | Điện mua | Phép dùng |
|---|---|---|
| 18 kWh/100 km ở pin,90% | 15.000 kWh | 750×18/0,9 |
| 20 kWh/100 km đoởcông tơ | 15.000 kWh | 750×20, không tính mất nữa |
| Chưa rõ chuẩn/đơn vị | Chưa chốt | Đọc phương pháp trước so |
| Giá điện nhà | Phần biltăngdo xe | Không lấy giá bình quân làm giá biên |
Biểu giá bán điện chính thức · EVN — trang giá điện
Miễn sạc hai năm và lãi ưu đãi năm đầu phải chia theo năm thế nào?
Đặt quyền lợi vào đúng tháng/năm và phạm vi được miễn. Miễn giá kWh ở một mạng không miễn phí đỗ, đi vòng hay mọi năng lượng sau thời hạn; lãi thấp năm đầu không dùng suốt 5 năm nếu hợp đồng thả nổi.
| Năm | Giá kWh giả định | Tiền điện | Không bao gồm |
|---|---|---|---|
| 1 | 0 đủ điều kiện | 0 | Đỗ/đi vòng/chờ |
| 2 | 0 đủ điều kiện | 0 | Điện ngoài mạng trả riêng |
| 3 | 3.000 đ | 9.000.000 | Giá phải xác nhận khi tới năm |
| 4 | 3.000 đ | 9.000.000 | Không suy ưu đãi gia hạn |
| 5 | 3.000 đ | 9.000.000 | Giá bán/pin không trong năng lượng |
Tổng điện minh họa 27 triệu, không phải chi phí trọn xe. Nếu miễn không đủ 2 năm hoặc km không đều, phân bổ lại. Giữ bảng ngân hàng gồm kỳ lãi sau ưu đãi; cả lịch giải ngân và ngày đếm lãi ảnh hưởng kết quả.
Giá bán chưa biết thì nên công bố con số nào để người đọc quyết định?
Công bố giá+lãi+các khoản sử dụng đã có chứng cứ trước tiền bán; ghi các khoản chưa có báo giá. Nếu thử mức bán thấp/cơ sở/cao, gọi đó là giả định độ nhạy, không gắn “giữ giá” cho thương hiệu.
| Giá bán ròng giả định | Chi ròng | Điều kiện |
|---|---|---|
| 250 triệu | 575 triệu | 825−250; không là giá đóng |
| 350 triệu | 475 triệu | 825−350; cùng chiếc/đời/km |
| 450 triệu | 375 triệu | 825−450; trướcphíngầm bán nếu chưa tính |
Dưnợ tại ngày bán là dòng tiền trả cho ngân hàng, không được trừ cả dư nợ lẫn khấu hao một lần nữa khỏi TCOkhi gốc vay đã được tính trong giá mua. Giá bán ròng ở đây trước xử lý dư nợ; ghi rõ để người đọc không nhầm tiền cầm về.
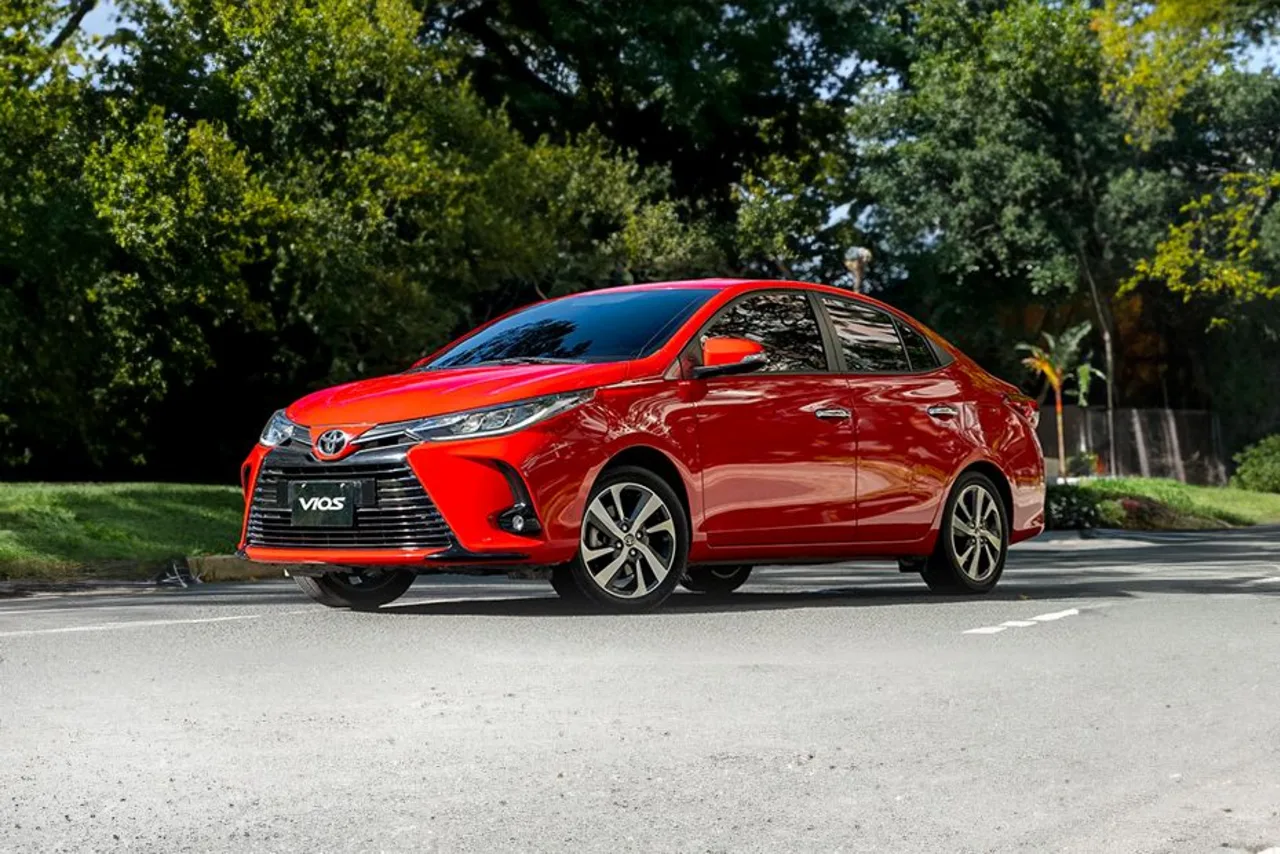
Toyota Vios hoặc Mazda CX-5 trả góp: hết lãi ưu đãi còn trả bao nhiêu, giữ quỹ dự phòng thế nào?
TCO thấp không có nghĩa tháng nào cũng trả nổi
TCO thấp chỉ nói về tổng chi phí theo phạm vi đã chọn, không bảo đảm tháng nào tài khoản cũng đủ trả. Hộ gia đình cần hai sổ: sổ chi phí kinh tế theo phần đầu trang và sổ tiền đến hạn từng tháng. Quỹ dự phòng nằm ở tiền có thể sử dụng, chưa là khoản đã tiêu; không cộng nó như một hóa đơn rồi lại trừ lần nữa.
Vios và CX-5 trong tình huống này là hai mức ngân sách khác nhau, không phải xe cùng hạng để xếp thắng thua. Toyota đang hiển thị Vios 1.5 E-CVT 488 triệu; Mazda có danh sách phiên bản cần lấy báo giá. Hai mức 500/800 triệu dưới đây là giá mua giả định để kiểm khả năng chịu nợ, không phải báo giá hai xe được hãng xác nhận Toyota Vios · Mazda: bảng giá theo phiên bản
| Sổ | Nên ghi | Không ghi trùng |
|---|---|---|
| Chi phí kinh tế | Giá mua−tiền bán nếu đã có cơ sở + chi dùng + lãi/phí | Không cộng thêm gốc vay vào giá xe |
| Tiền mặt tháng | Trả trước/kỳ nợ/chi phí đúng ngày | Không thay trả nợ bằng khấu hao |
| Tài sản/nợ còn | Dư nợ, giá bán chưa xác nhận, phí tất toán | Không coi dư nợ là giá trị xe |
| Dự phòng | Số dư thanh khoản đã giữ, điều kiện sử dụng | Không coi tiền chưa chi là chi phí chắc chắn |
Chép đúng công thức lãi sau ưu đãi từ hợp đồng
Chép từ đề nghị cấp tín dụng và hợp đồng đầy đủ, không chép từ quảng cáo “từ”. Cần ngày kết thúc ưu đãi cụ thể, lãi sau đó=chỉ số tham chiếu nào+biên độ nào, lấy chỉ số ở ngày nào, điều chỉnh mấy tháng một lần, có sàn hay không và phương pháp tính theo ngày/tháng. Nếu nhân viên chỉ cho số kỳ đầu, yêu cầu cả bảng và cơ chế đổi lãi trước đặt cọc không hoàn lại.
Trang ngân hàng có sản phẩm vay và công cụ lịch trả nợ không có nghĩa đã phê duyệt lãi cho gia đình này. Ví dụ chúng tôi mở được danh mục Vietcombank nhưng chưa có hợp đồng cá nhân; vì vậy 7%/11% được ghi là giả định, không là ưu đãi tháng 10 của ngân hàng. Diễn đàn 2016 chỉ cung cấp câu hỏi lâu dài, không cung cấp lãi hiện hành.
| Ô phải lấy từ hợp đồng | Câu hỏi phải trả lời | Khi chưa có |
|---|---|---|
| Tiền gốc/thời hạn | Vay xe hay vay cả phí; trả trước có gồm phí không? | Không suy từ phần trăm tối đa quảng cáo |
| Ưu đãi | Ngày bắt đầu/kết thúc và điều kiện giữ ưu đãi | Không mặc định đúng 12 tháng |
| Lãi sau ưu đãi | Tên chỉ số+biên độ+sàn+lịch lấy/đổi | Chưa tính lịch trả thật |
| Phí/balloon | Thu trước/thu định kỳ/tất toán/hạn cuối | Không để tất cả phí bằng 0 |
| Cách trả | Gốc đều, niên kim hay lịch khác; theo ngày? | Không lấy máy tính sai phương thức |
Tháng đầu, tháng đổi lãi, tháng tái bảo hiểm khác nhau
Đặt các khoản đúng tháng phát sinh. Bảo hiểm tặng năm đầu có thể khiến tháng 13 vừa đổi lãi vừa mua bảo hiểm; tiền chia 12 để dành trước không thay đổi việc hóa đơn đến hạn một lần. Lập lịch ngày thu nhập vào và ngày khoản nợ bị trích cũng quan trọng: dương cuối tháng vẫn có thể thiếu ngày đầu tháng.
Mô hình dưới dùng 84 tháng gốc đều,7%/năm 12 tháng đầu rồi 11%, không phí/balloon. Giá 500/800 triệu là tình huống, không chào Vios/CX-5; cùng 30% hoặc cùng 200 triệu trả trước cho thấy hai cách giữ tiền ban đầu khác nhau.
Ví dụ biên tập, không phải lãi được duyệt: 84 tháng trả gốc đều, lãi dư nợ 7%/năm tháng 1–12 rồi 11% tháng 13–84; trả trước 30% hoặc cùng 200.000.000 đ. Cột tháng ghi đầu→cuối từng giai đoạn, không lấy 7% cho cả 7 năm.
| Phương án | Trả trước | Gốc vay | Tháng theo giả định | Tổng lãi | Giá + lãi, đã gồm trả trước | Gốc còn tháng 60 |
|---|---|---|---|---|---|---|
| Ngân sách xe 500 triệu: giả định /30% | 150.000.000 | 350.000.000 | 6.208.333 → 5.940.972; 6.916.667 → 4.204.861 | 123.270.833 | 623.270.833 | 100.000.000 |
| Ngân sách xe 800 triệu: giả định /30% | 240.000.000 | 560.000.000 | 9.933.333 → 9.505.556; 11.066.667 → 6.727.778 | 197.233.333 | 997.233.333 | 160.000.000 |
| Ngân sách xe 500 triệu: giả định /200.000.000 | 200.000.000 | 300.000.000 | 5.321.429 → 5.092.262; 5.928.571 → 3.604.167 | 105.660.714 | 605.660.714 | 85.714.286 |
| Ngân sách xe 800 triệu: giả định /200.000.000 | 200.000.000 | 600.000.000 | 10.642.857 → 10.184.524; 11.857.143 → 7.208.333 | 211.321.429 | 1.011.321.429 | 171.428.571 |
Không có balloon; chưa có phí/bảo hiểm theo hợp đồng. Gốc còn không là số tiền tất toán trước hạn. Tiền nhận xe=trả trước+thuế/phí+bảo hiểm+đồ/lắp cần thiết; không chỉ trả trước. So giá tiền mặt với giá gắn tín dụng cùng hiệu lực. Máy tính một lãi cố định không tái hiện bảng đổi lãi/gốc đều này.
Riêng tình huống 500 triệu, trả trước 30%=150 triệu, gốc 350 triệu, trả gốc 4.166.667 đ/tháng: tháng 1 khoảng 6.208.333 đ, tháng 12 khoảng 5.940.972 đ, tháng 13 khoảng 6.916.667 đ. Cùng dư nợ đầu tháng 13 là 300 triệu, tăng lãi từ 7 lên 11% làm riêng phần lãi tăng 1 triệu/tháng. Tháng 13 tăng so tháng 12 khoảng 975.694 đ vì đã trả bớt gốc, không lấy đúng 1 triệu làm chênh hai kỳ.
Thu nhập giảm thì tiền sinh hoạt và quỹ dự phòng đứng ở đâu?
Kiểm thu nhập giảm bằng con số tự chọn, không dự đoán xác suất thất nghiệp. Ví dụ thu nhập 40 triệu/tháng giảm 20% còn 32 triệu; sinh hoạt thiết yếu 20 triệu, nợ khác 3 triệu và chi dùng xe ngoài khoản vay 3 triệu/tháng đều là giả định. Trừ khoản vay 6,916667 triệu ở tháng 13, số còn lại giảm từ 7,083333 xuống−0,916667 triệu. Nếu cùng tháng phải đóng 12 triệu bảo hiểm giả định, thiếu 12,916667 triệu, không phải chỉ thiếu phần lãi tăng.
Phải tách tiền dành sẵn cho hóa đơn bảo hiểm với dự phòng biến cố. Nếu đã góp đủ 12 triệu vào khoản dự trù bảo hiểm thì rút đúng quỹ đó chi hóa đơn; không đồng thời coi cả 12 triệu vẫn là quỹ thất nghiệp còn nguyên. Nếu chưa dành được, hãy thấy thiếu trước khi nâng hạng xe, thay vì hy vọng chạy dịch vụ bù nợ chưa có doanh thu được kiểm chứng.
| Tháng 13, triệu đồng giả định | Thu 40 | Thu 32 |
|---|---|---|
| Sinh hoạt+nợ khác+chi dùng xe | 26 | 26 |
| Gốc+lãi xe | 6,916667 | 6,916667 |
| Còn trước bảo hiểm | 7,083333 | −0,916667 |
| Nếu đóng thêm bảo hiểm 12 | −4,916667 | −12,916667 |
| Nếu 12 đã được để riêng đủ | Trả bằng quỹ hóa đơn; không gọi là phát sinh bất ngờ | Vẫn thiếu 0,916667 cho tháng thường |
Kiểm thêm thời gian giảm thu 3/6 tháng do người dùng chọn: với phần thiếu thường 0,916667 triệu, sáu tháng cần 5,5 triệu chỉ để bù thiếu của mô hình, chưa đủ dự phòng việc khác. Đây không là khuyến nghị cố định mọi nhà chỉ cần 5,5 triệu. Gia đình phải bảo vệ nhu cầu thiết yếu và các nghĩa vụ khác trước lựa chọn bản xe.
Trả trước, bán xe hay giữ hợp đồng: tính phần còn lại
Trả trước thêm, bán xe hay giữ khoản vay phải so chi từ hôm nay. Xin ngân hàng bảng tất toán tại ngày dự kiến gồm gốc còn, phần lãi/điều chỉnh được áp và phí theo hợp đồng. Không dùng tổng gốc ở cột 60 tháng như số thanh toán cuối cùng khi chấm dứt trước hạn.
Ví dụ riêng để thấy dòng tiền: nếu có đề nghị mua xe ròng 300 triệu, gốc còn 320 triệu và phí tất toán theo báo giá là 6 triệu thì cần bù 26 triệu để thoát khoản vay, chưa kể chi khác nếu đề nghị chưa bao. Không có đề nghị mua thật thì đây chỉ là tình huống, không là giá bán lại của Vios hoặc CX-5. Tiền lãi đã trả là lịch sử, không cộng lại vào tiền phải nộp hôm nay.
Nếu định trả thêm 50 triệu gốc, hỏi giảm kỳ hay giảm thời hạn, có phí/giới hạn không và ngân hàng xác nhận lịch mới ra sao. Giữ nguyên quỹ an sinh trước khi nộp thêm, không xem giảm lãi tương lai là lý do khiến tháng hiện tại mất thanh khoản. Chúng tôi không bảo đảm ngân hàng chấp nhận cơ cấu hay gia hạn.
| Phương án | Dữ liệu cần có | Chi so từ hôm nay |
|---|---|---|
| Giữ hợp đồng | Lịch lãi/chi dùng cập nhật | Kỳ trả và chi tương lai |
| Trả bớt | Số được trả, phí, lịch mới | Tiền nộp ngay và phần giảm sau đó |
| Bán xe | Đề nghị mua ròng+giấy tất toán | Giá thu−tất toán−phí chưa bao |
| Đổi xe | Khoản thoát xe cũ+giao xe mới | Không giả định xe cũ trả hết nợ được |
Khi nào giảm giá xe, tăng tiền mặt hoặc hoãn mua?
Giảm ngân sách xe khi các tháng cần thiết còn âm sau khi đã điền đủ chi phí. Tăng tiền trả trước chỉ khi vẫn giữ được quỹ cần dùng; kéo dài thời hạn có thể hạ một kỳ nhưng tăng tổng lãi và để dư nợ lâu hơn, cần so cả bảng. Hoãn mua là lựa chọn hợp lệ khi chưa rõ công thức sau ưu đãi hoặc phải lấy hết tiền sinh hoạt để đủ đặt cọc.
Quy trình kết thúc là nhận báo giá đúng bản, lập 84 tháng theo hợp đồng, thêm thời điểm bảo hiểm/bảo dưỡng/chi gia đình, thử tình huống giảm thu và tính số dư từng tháng. Dùng công cụ hiện có ở phần trên trang để điền, không lấy mô hình lãi cố định khác phương thức rồi gọi đó là lịch thật.
Mẫu không thay tư vấn hợp đồng hay xét duyệt. Khi điều kiện xe, giá, lãi hoặc thu nhập thay đổi, cập nhật cả bảng chứ không chỉ số tháng đầu. Một tổng chi thấp hơn nhưng tháng quan trọng bị âm vẫn là phương án cần sửa trước khi ký.
Ban biên tập AutoTest đối chiếu tài liệu Việt Nam ngày 15/10/2026. Đây là phân tích tài liệu, không phải chạy thử, xác minh tồn kho hay báo giá cá nhân. Phép tính có giả định riêng; mục thiếu bằng chứng không coi bằng 0. Trang sẽ được cập nhật khi giá, tài liệu hoặc điều kiện chương trình thay đổi.
Câu hỏi thường gặp
TCO năm năm khác dòng tiền và khấu hao thế nào?
TCO kinh tế tính giá−giá bán ròng+các phí+lãi; dòng tiền ghi thời điểm tiền vào/ra. Không dùng tiền trả gốc như khoản phí riêng khi giá xe đã cộng.
Có cộng giá xe, gốc vay và khấu hao cùng lúc được không?
Không. Khấu hao đã là giá−bán; gốc vay thuộc tài trợ giá xe. Chọn một cách và đối chiếu dòng tiền để tránh đếm hai lần.
Giá bán lại chưa có bằng chứng thì trình bày TCO thế nào?
Hiển thị khoản chi trước bán và phần chưa có báo giá. Các mức bán thử chỉ là độ nhạy, không dự báo hoặc tỷ lệ giữ giá của thương hiệu.
EV không sạc nhà và PHEV không cắm có còn rẻ hơn không?
Không tự biết. EV dùng giá kWh thực cộng thời gian/chỗ sạc; PHEV tính quãng điện và xăng có điều kiện riêng, không dùng pin đầy cho cả năm.
Lãi vay sau ưu đãi, pin thuê và ưu đãi sạc tính theo năm ra sao?
Lập năm 0–5 với ưu đãi hết đúng tháng, lãi sau ưu đãi và phí pin thuê riêng. Miễn sạc 2 năm không biến điện cả 5 năm thành 0.
Tổng tiền cần chuẩn bị ngoài giá mua gồm những gì?
Giá xe, phí nhận, lãi và phí dùng theo kỳ cần chuẩn bị; quỹ chưa chi là tiền giữ, không là sửa đã xảy ra hoặc khấu hao.
So tổng tiền trả và chi phí tài chính bằng cách nào?
So toàn bộ lịch ngân hàng và phí theo số vay/thời điểm giải ngân. Flat và giảm dư nợ khác mẫu số; bảng giả định không thay hợp đồng.
Chi phí thay đổi theo quãng đường và điều kiện dùng ra sao?
Đổi từng biến km, năng lượng, giá bán/lãi một lần để biết biến quyết định.18 kWh ở pin/90% phải mua 20, không cộng hao hụt lần nữa nếu đã đo điện mua.
Đọc tiếp để hoàn tất quyết định
Dùng các bài sau để kiểm tra đúng ngân sách, giấy tờ và lựa chọn bên cạnh; các bài phục vụ câu hỏi khác, không thay thế báo giá hoặc kiểm tra chiếc xe thực tế.
- Lệ phí trước bạ ô tô: công thức, trường hợp và ví dụ
- Bảo hiểm ô tô tại Việt Nam: hướng dẫn mua TNDS và so hãng
- Chi phí nuôi ô tô mỗi tháng: công thức và bảng ngân sách
- Kiểm tra xe cũ trước khi mua: checklist pháp lý và kỹ thuật
- Nên mua xe điện, hybrid, PHEV hay xe xăng tại Việt Nam?
- Hợp đồng đặt cọc mua xe cũ: 12 mục phải có
- Xe cũ mất lịch sử bảo dưỡng có nên mua? Cách dựng baseline
Tính khoản vay với báo giá của bạn
Nguồn dữ liệu và phạm vi kiểm chứng
Đối chiếu ngày 04/10/2026. Tách dữ liệu gốc, giá rao lịch sử, phép tính và tiêu chí biên tập; ngày đọc nguồn không phải ngày người bán cập nhật. Chỉ dùng thông số đúng thị trường, đời và phiên bản; báo giá và quyền lợi còn phải xác nhận bằng văn bản.
| Thông tin | Nguồn | Giới hạn |
|---|---|---|
| Chính sách đang áp dụng và đã ban hành cho 2027 phải ghi trong bảng ra sao? | Government — ND 51/2025 current BEV first-registration 0% untilFeb 28/2027 · Government signed 2022026 electricregistration | Nghị định 51/2025/NĐ-CP áp dụng LPTB lần đầu 0% cho ô tô điện chạy pin đến hết 28/02/2027. Nghị định 202/2026/NĐ-CP đã ban hành, có hiệu lực từ 01/03/2027 và tiếp tục mức 0% đến hết 31/12/2030. Hai giai đoạn nối tiếp theo văn bản hiện đã ban hành; không áp dụng cho HEV/PHEV hoặc tự coi xe đã đăng ký là đăng ký lần đầu. Kiểm lại văn bản tại ngày làm hồ sơ. |
| EV dùng sốkWhở pin hay trên công tơ thì có cộng hao hụt không? | EVN — Ministry tariff decision original 1279 May 2025 · EVN — electricity tariff overview | Dùng số điện đã mua từ hóa đơn/công tơ thì không cộng hao hụt nữa. Nếu đầu vào thật là 18 kWh/100 km ở pin và hiệu suất 90%, điện mua=18/0,9=20 kWh; nếu là mức WLTP đã bao gồm nạp điện hoặc chưa rõ định nghĩa, không tự nhân 1,10. |
| Giá bán chưa biết thì nên công bố con số nào để người đọc quyết định? | AutoTest — mô hình/tiêu chí công khai | Công bố giá+lãi+các khoản sử dụng đã có chứng cứ trước tiền bán; ghi các khoản chưa có báo giá. Nếu thử mức bán thấp/cơ sở/cao, gọi đó là giả định độ nhạy, không gắn “giữ giá” cho thương hiệu. |
Phương pháp, trách nhiệm và giới hạn
Ban biên tập AutoTest cập nhật tài liệu gốc và kiểm tra phép tính với công cụ AI hỗ trợ; đây không phải chạy thử thực tế hoặc thẩm định độc lập của chuyên gia. Bài tập trung một quyết định trên URL hiện có, giữ ngày xuất bản đầu tiên và ghi ngày sửa nội dung thực tế.
Chưa có mẫu bình luận đủ đại diện để tính tần suất lỗi, dữ liệu giao dịch để dự báo giá bán lại hoặc kết quả trích dẫn AI sau sửa bài. Khi tài liệu hãng, chính sách hoặc báo giá thay đổi, cần đối chiếu lại; kiểm tra xe và hợp đồng thực tế trước thanh toán.