Mua ô tô trả góp: tính tiền tháng, tổng lãi và ngưỡng an toàn
Cách tính khoản vay ô tô theo dư nợ giảm dần, niên kim, lãi sau ưu đãi, phí và kịch bản stress với ví dụ vay 560 triệu.
Trả lời nhanh: mua xe trả góp phải nhìn con số nào?
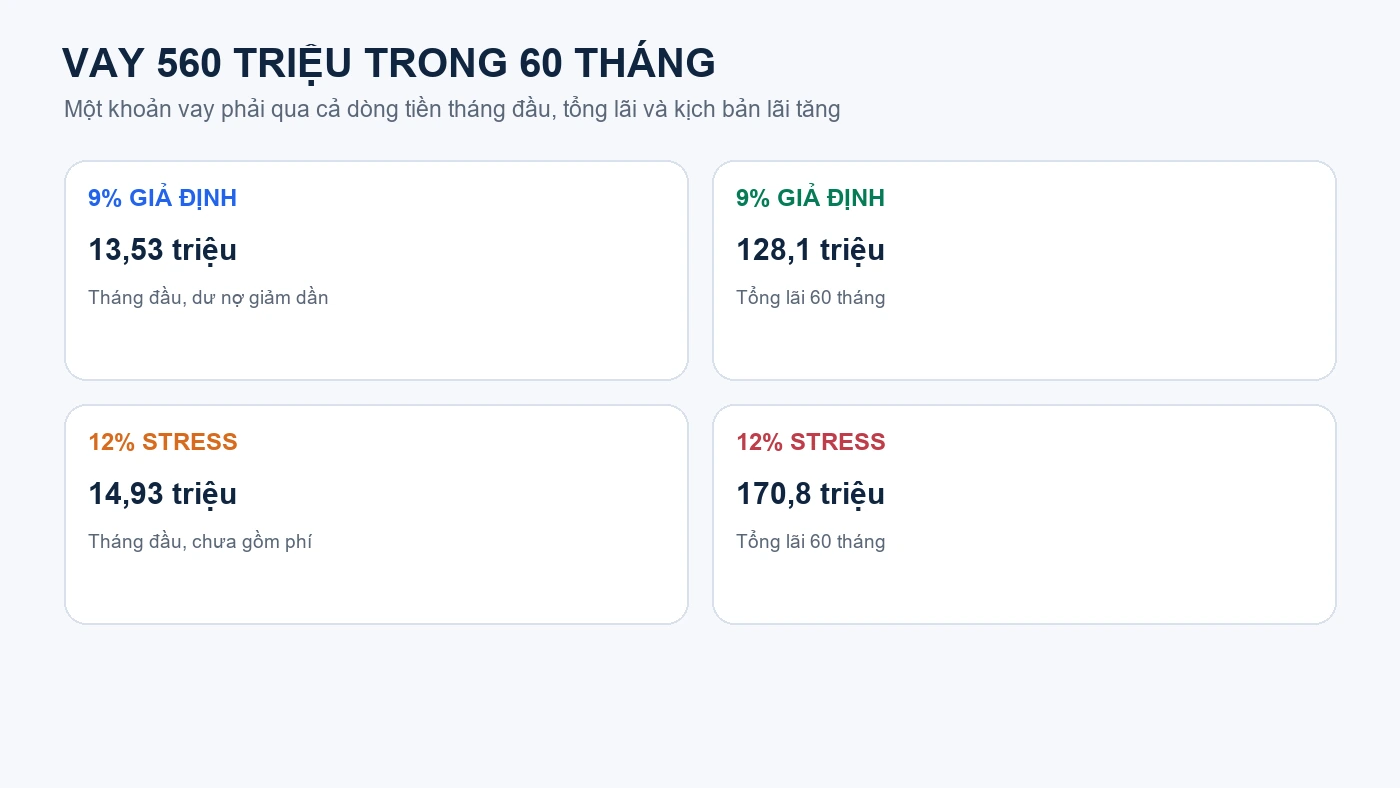
Đừng quyết định bằng “lãi suất từ…” hoặc tiền trả tháng đầu. Một hồ sơ vay chỉ an toàn khi người mua biết giá xe đến tay, vốn tự có, số tiền vay, cách tính lãi, lịch điều chỉnh, tổng tiền phải trả, phí bắt buộc, phí trả trước hạn và dòng tiền còn lại sau khi nuôi xe. Ví dụ xe 800 triệu, trả trước 30% và vay 560 triệu trong 60 tháng: nếu tính dư nợ giảm dần với lãi giả định 9%/năm, tháng đầu khoảng 13,53 triệu và tổng lãi khoảng 128,1 triệu; ở kịch bản 12%, tháng đầu khoảng 14,93 triệu và tổng lãi khoảng 170,8 triệu.
| Đầu vào | Kịch bản cơ sở | Kịch bản stress | Cần lấy từ đâu |
|---|---|---|---|
| Giá xe | 800 triệu | 800 triệu | Hợp đồng/báo giá đến tay |
| Trả trước | 240 triệu | 240 triệu | Tiền sẵn có, không vay vòng |
| Khoản vay | 560 triệu | 560 triệu | Phê duyệt của ngân hàng |
| Thời hạn | 60 tháng | 60 tháng | Hợp đồng tín dụng |
| Lãi giả định | 9%/năm | 12%/năm | Chỉ để stress; thay bằng lịch thực |
Mua xe trả góp phải so dư nợ giảm dần, lãi sau ưu đãi, phí tất toán, bảo hiểm và tỷ lệ vay trên tổng tiền đến tay; một mức lãi quảng cáo không đại diện toàn thời hạn.
Trả lời nhanh: Mua xe trả góp phải so dư nợ giảm dần, lãi sau ưu đãi, phí tất toán, bảo hiểm và tỷ lệ vay trên tổng tiền đến tay; một mức lãi quảng cáo không đại diện toàn thời hạn.
| Câu hỏi | Kết luận |
|---|---|
| Ví dụ | Xe 800M, trả trước 30%, vay 560M/60 tháng |
| Kịch bản 9% | Gốc 9,333M; lãi tháng đầu 4,2M; tổng 13,533M |
| Stress 12% | Tháng đầu 14,933M |
| Nguồn quyết định | Bảng lịch trả nợ và hợp đồng của ngân hàng |
Trả trước phải tính trên giá nào?
| Nền tính | Gồm | Bỏ sót thường gặp |
|---|---|---|
| Giá xe | Giá sau ưu đãi có điều kiện | Phụ kiện bắt buộc |
| Tổng đến tay | lệ phí trước bạ, biển, bảo hiểm, hồ sơ | Ngân hàng không tài trợ hết |
| Vốn tự có | Trả trước + khoản không vay | Chỉ nhìn % giá xe |
Ví dụ dư nợ giảm dần tính thế nào?
| Đầu vào | 9%/năm | 12% stress | Công thức |
|---|---|---|---|
| Khoản vay | 560M | 560M | 800M × 70% |
| Gốc tháng | 9,333M | 9,333M | 560/60 |
| Lãi tháng đầu | 4,200M | 5,600M | Dư nợ × lãi/12 |
| Tổng tháng đầu | 13,533M | 14,933M | Gốc + lãi |
Lãi ưu đãi và lãi sau ưu đãi khác gì?
Một chương trình “từ 6,8%” chỉ là mức mở đầu theo điều kiện. Hỏi thời gian cố định, công thức sau đó, biên độ, kỳ điều chỉnh và lãi quá hạn. Dùng ít nhất kịch bản cơ sở và stress, không kéo một con số đầu kỳ qua 60 tháng.
Tỷ lệ vay cao có làm xe dễ mua hơn không?
| Tỷ lệ vay | Lợi | Đổi lại |
|---|---|---|
| 50% | Lãi và áp lực thấp | Cần vốn đầu lớn |
| 70% | Cân bằng minh họa | Nhạy thu nhập/lãi |
| 80–85% | Vốn đầu thấp | Lãi và rủi ro âm vốn cao |
Vay xe cũ khác xe mới ở đâu?
Ngân hàng định giá xe cũ, giới hạn tuổi xe, tỷ lệ vay và hồ sơ chuyển nhượng. Giá người bán không tự trở thành giá tài sản được tài trợ. Cần kiểm tra giải chấp/thế chấp và điều kiện bảo hiểm trước khi đặt cọc.
Phí nào thường bị bỏ ngoài lãi suất?
| Khoản | Hỏi gì | Ảnh hưởng |
|---|---|---|
| Tất toán sớm | Tỷ lệ theo năm? | Chi phí đổi/bán xe |
| Bảo hiểm vật chất | Bắt buộc hãng nào/mấy năm? | Dòng tiền |
| Định giá/hồ sơ | Ai trả? | Vốn ban đầu |
| Chậm trả | Lãi/phạt? | Rủi ro |
Thu nhập bao nhiêu mới an toàn?
Không dùng quy tắc cứng thay hồ sơ hộ gia đình. Lập dòng tiền sau thuế, trừ nhà ở, sinh hoạt, nợ khác và quỹ khẩn cấp; thử thu nhập giảm hoặc lãi tăng. Nếu chỉ đủ ở tháng ưu đãi đầu tiên, khoản vay chưa bền.
Hỏi ngân hàng những câu nào trước khi ký?
- Lãi cố định bao lâu và công thức sau đó?
- Lịch gốc/lãi từng tháng?
- Phí tất toán sớm?
- Bảo hiểm và tài khoản kèm theo?
- Điều kiện giải ngân cho người bán?
- Cách trả giấy tờ khi tất toán?
Khi nào nên giảm phiên bản hoặc hoãn mua?
Khi khoản trả chỉ phù hợp nếu không có bảo dưỡng, khi vốn tự có phải rút hết quỹ khẩn cấp, hoặc khi stress 12% vượt khả năng chi trả. Giảm phiên bản thường hiệu quả hơn kéo kỳ hạn để làm con số tháng trông nhỏ.
Bảng stress dòng tiền nên kiểm tra những biến nào?
Giữ nguyên khoản vay rồi lần lượt tăng lãi suất, giảm thu nhập, cộng bảo dưỡng lớn và tăng chi phí gửi xe. Ghi số tháng quỹ khẩn cấp còn chịu được thay vì chỉ xem tháng đầu. Nếu ngân hàng dùng niên kim thay gốc đều, lấy chính lịch của họ; không ép công thức minh họa của bài vào hợp đồng khác cấu trúc.
Trước giải ngân, so tổng tiền phải trả trong cùng kỳ hạn, không chỉ khoản tháng đầu. Một gói lãi thấp nhưng bắt bảo hiểm hoặc phí kèm cao có thể không rẻ hơn. Ghi ngày hết ưu đãi vào lịch và chuẩn bị phương án tất toán, tái cấp vốn hoặc giữ khoản vay; không mặc định sau này sẽ được vay lại với lãi tốt hơn.
Hai cách tính lãi cho kết quả khác nhau ra sao?
Với dư nợ giảm dần, gốc mỗi tháng bằng 560/60 = 9,333 triệu; lãi tháng đầu ở 9% là 560 × 9%/12 = 4,2 triệu. Tổng lãi lý thuyết bằng 560 × 9%/12 × (60+1)/2 = 128,1 triệu. Nếu lịch trả là niên kim, tiền tháng bằng công thức P×r×(1+r)^n/((1+r)^n−1); người vay phải dùng lịch ngân hàng phát hành, không tự chuyển đổi giữa hai cách.
| Cách trả | 9% giả định | 12% stress | Điểm phải hỏi |
|---|---|---|---|
| Dư nợ giảm dần – tháng đầu | 13,533 triệu | 14,933 triệu | Gốc cố định hay không |
| Dư nợ giảm dần – tổng lãi | 128,1 triệu | 170,8 triệu | Lãi có đổi theo kỳ |
| Niên kim – tính chất | Tiền tháng tương đối đều | Tiền tháng cao hơn | Cách phân bổ gốc/lãi |
| Kết quả dùng để ký | Không dùng số minh họa | Không dùng số minh họa | Chỉ dùng bảng trả nợ chính thức |
Tổng chi phí tín dụng gồm những khoản nào?
APR hoặc lãi suất danh nghĩa chưa chắc bao hết phí thẩm định, quản lý, công chứng, bảo hiểm vật chất, bảo hiểm khoản vay hoặc phí tất toán. Hãy yêu cầu ngân hàng đánh dấu khoản bắt buộc, khoản tùy chọn, thời điểm thu và khả năng hoàn. Nếu ưu đãi chỉ kéo dài 6–12 tháng, bảng stress phải thay phần còn lại bằng công thức sau ưu đãi, không lấy lãi đầu kỳ nhân cả 60 tháng.
| Khoản | Đơn vị | Thời điểm | Câu hỏi bắt buộc |
|---|---|---|---|
| Lãi vay | %/năm | Hàng tháng | Cố định bao lâu, biên độ sau đó? |
| Phí hồ sơ/thẩm định | Đồng hoặc % | Trước giải ngân | Có hoàn khi không giải ngân? |
| Bảo hiểm | Đồng/năm | Trước giao xe hoặc theo năm | Bắt buộc theo hợp đồng nào? |
| Trả nợ trước hạn | % số tiền/điều khoản | Khi tất toán | Giảm theo năm hay không? |
| Đăng ký/biển | Theo khu vực | Khi đăng ký | Xe và nơi cư trú thuộc mức nào? |
Thu nhập bao nhiêu mới chịu được khoản vay?
Không có một tỷ lệ đúng cho mọi gia đình. Hãy lập dòng tiền sau thuế rồi trừ nhà ở, người phụ thuộc, nợ hiện hữu, bảo hiểm, nhiên liệu, gửi xe, bảo dưỡng và quỹ khẩn cấp. Ví dụ thu nhập 45 triệu, chi phí thiết yếu 22 triệu, nợ khác 4 triệu, nuôi xe ngoài vay 5 triệu và trả xe stress 14,93 triệu thì dòng tiền còn lại âm 1,93 triệu; hồ sơ có thể được duyệt nhưng quyết định vẫn không an toàn.
| Dòng tiền tháng | Số minh họa | Phép tính |
|---|---|---|
| Thu nhập ròng | 45,00 triệu | Đầu vào |
| Chi thiết yếu + nợ khác | 26,00 triệu | 22 + 4 |
| Nuôi xe ngoài khoản vay | 5,00 triệu | Bảo hiểm, nhiên liệu, gửi, bảo dưỡng |
| Khoản vay stress | 14,93 triệu | Kịch bản 12% tháng đầu |
| Còn lại | −1,93 triệu | 45 − 26 − 5 − 14,93 |
Quy trình ký hợp đồng không bỏ sót điều kiện
| Mốc | Tài liệu phải có | Người xác nhận | Không đạt thì làm gì |
|---|---|---|---|
| Trước đặt cọc | Điều kiện hoàn cọc nếu vay không duyệt | Bên bán | Không chuyển tiền |
| Trước giải ngân | Bảng trả nợ, phí, tài sản bảo đảm | Ngân hàng | Yêu cầu bản mới |
| Trước giao xe | VIN, hóa đơn, bảo hiểm, đăng ký | Bán hàng + ngân hàng | Giữ thanh toán cuối |
| Sau nhận xe | Lịch trả, kênh thanh toán, tất toán | Người vay | Lưu toàn bộ chứng từ |
Kết luận có điều kiện và công cụ liên quan
Giữ cấu hình xe khi dòng tiền stress vẫn dương và còn quỹ khẩn cấp; giảm phiên bản hoặc tăng trả trước nếu lợi ích xe không bù phần lãi/phí; hoãn mua khi điều kiện hoàn cọc, lịch lãi sau ưu đãi hoặc phí tất toán không được ghi rõ. Bạn có thể dùng máy tính khoản vay, kiểm tra chi phí sở hữu 5 năm, chi phí nuôi xe mỗi tháng, checklist xe cũ và quy trình xe còn khoản vay trước khi ký.
Claim Ledger
| Mã | Khẳng định | Nguồn | Giới hạn |
|---|---|---|---|
| F1 | Ngân hàng có sản phẩm vay mua ô tô với điều kiện riêng | Techcombank – vay mua ô tô | Không dùng để khẳng định một lãi suất cố định cho mọi khách |
| F2 | Người vay phải đối chiếu sản phẩm và hồ sơ theo nhà cung cấp | BIDV – vay cá nhân | Điều kiện phụ thuộc phê duyệt |
| F3 | Lãi vay có lãi ưu đãi và điều kiện sau ưu đãi | Techcombank – thông tin lãi vay | Phải dùng hợp đồng và lịch trả nợ thực |
| F4 | Từ 01/01/2026, ô tô chở người đến 9 chỗ cấp mới: khu vực I 14 triệu, khu vực II 140 nghìn | Thông tư 155/2025 | Áp đúng khu vực và loại hồ sơ |
| F5 | Các số 9%/12% và tổng lãi trong bài | Phép tính từ đầu vào hiển thị | Derived by AutoTest; không phải báo giá ngân hàng |
Phương pháp
Bài dùng một khoản vay giả định 560 triệu/60 tháng để giải thích phép tính, không quảng bá mức lãi hiện hành. AutoTest đối chiếu trang sản phẩm ngân hàng và quy định lệ phí ngày 09/09/2026; kết quả quyết định phải lấy từ phê duyệt, hợp đồng và bảng trả nợ của chính người vay.
Nguồn tham khảo
- BIDV – sản phẩm vay cá nhân
- Techcombank – vay mua ô tô
- Techcombank – cách đọc lãi suất
- Chính phủ – lệ phí đăng ký từ 2026
Câu hỏi thường gặp
Nên trả trước bao nhiêu khi mua xe?
Mức trả trước phải để lại quỹ khẩn cấp và vẫn làm dòng tiền stress dương; không rút cạn tiền chỉ để hạ tiền tháng.
Lãi dư nợ giảm dần tính thế nào?
Lãi mỗi tháng bằng dư nợ đầu kỳ nhân lãi năm chia 12; tiền gốc tùy lịch hợp đồng.
Lãi ưu đãi có áp dụng toàn thời hạn không?
Không mặc định. Phải đọc thời gian ưu đãi, công thức sau ưu đãi, biên độ và kỳ điều chỉnh.
Vay xe cũ khác xe mới ở đâu?
Tuổi xe, tỷ lệ tài trợ, định giá, thời hạn, bảo hiểm và điều kiện tài sản có thể khác; hỏi theo đúng VIN.
Phí trả trước hạn có đáng lo?
Có nếu dự định tất toán sớm. Yêu cầu bảng phí theo từng năm và báo giá tất toán có thời hạn.
Khi nào nên hoãn mua trả góp?
Khi kịch bản lãi tăng làm dòng tiền âm, phải vay thêm tiền trả trước hoặc điều kiện hoàn cọc không rõ.