Mua xe cũ còn vay ngân hàng: khóa tiền, xóa bảo đảm, sang tên
Quy trình mua xe cũ còn dư nợ bằng xác nhận ngân hàng, hợp đồng ba bên, thanh toán đúng tài khoản, xóa bảo đảm, kiểm xe và sang tên.
Trả lời nhanh: có nên mua xe cũ còn vay ngân hàng?
Có thể mua, nhưng không chuyển toàn bộ tiền cho người bán để họ tự tất toán. An toàn hơn là xác minh chủ xe và biện pháp bảo đảm, lấy báo giá tất toán còn hiệu lực trực tiếp từ ngân hàng, ký thỏa thuận ba bên, trả phần dư nợ vào tài khoản ngân hàng chỉ định, giữ phần còn lại cho đến khi có đầu ra giải chấp/xóa đăng ký bảo đảm và hồ sơ sang tên.
Không chuyển tiền tất toán thẳng cho người bán khi xe còn là tài sản bảo đảm. Quy trình thanh toán ba bên an toàn phải có xác nhận dư nợ và hướng dẫn thanh toán của ngân hàng, điều kiện giải phóng giấy tờ/xóa đăng ký biện pháp bảo đảm, rồi mới sang tên.
Sơ đồ tiền và giấy tờ
| Bước | Bằng chứng phải có | Không chấp nhận |
|---|---|---|
| 1. Xác nhận quyền bán | Chủ xe, VIN, đăng ký, tình trạng bảo đảm | Chỉ ảnh giấy tờ |
| 2. Xác nhận dư nợ | Văn bản/ngày hiệu lực/tài khoản ngân hàng chỉ định | Số tiền người bán tự nhắn |
| 3. Thỏa thuận ba bên | Tiền vào ngân hàng, phần còn lại, mốc hoàn cọc | Chuyển toàn bộ cho người bán |
| 4. Giải phóng/xóa bảo đảm | Xác nhận của ngân hàng và kết quả đăng ký | Lời hứa “sẽ trả giấy sau” |
| 5. Sang tên | Hồ sơ theo TT79 + TT37 | Giao xe nhưng để tên cũ vô thời hạn |
Vì sao phải tra biện pháp bảo đảm
NĐ 99/2022/NĐ-CP quy định đăng ký và cung cấp thông tin về biện pháp bảo đảm; thông tin đăng ký có ý nghĩa đối với bên thứ ba. Người mua phải yêu cầu kết quả tra cứu/cung cấp thông tin phù hợp với VIN/tài sản, không suy từ việc đang giữ xe.
Ba con số phải khóa cùng một ngày
| Con số | Ai xác nhận | Hết hiệu lực khi |
|---|---|---|
| Dư nợ tất toán | Ngân hàng | Qua ngày ngân hàng ghi |
| Giá mua | Người mua + người bán | Xe sai mô tả/kiểm tra |
| Phần trả người bán | Phép tính hợp đồng | Dư nợ/phí thay đổi |
Phần trả người bán = giá mua − số tiền chuyển trực tiếp cho ngân hàng − khoản giữ lại theo điều kiện hồ sơ. Phải dùng con số bằng văn bản, không làm tròn theo cuộc gọi.
Điều khoản đặt cọc bắt buộc bổ sung
- VIN, biển số, chủ tài sản và ngân hàng nhận bảo đảm.
- Dư nợ theo văn bản và tài khoản nhận tiền.
- Hạn trả giấy tờ, xác nhận giải chấp/xóa đăng ký.
- Hoàn cọc và bồi hoàn nếu ngân hàng không giải phóng hoặc tài sản có bảo đảm khác.
- Ai chịu phí, phạt chậm và rủi ro biến động dư nợ.
Không nhầm giữ đăng ký với hết bảo đảm
Việc ai đang cầm bản giấy không tự chứng minh nghĩa vụ đã chấm dứt. Ngược lại, việc ngân hàng trả giấy cũng chưa thay kết quả xóa/giải phóng theo quy trình phù hợp. Cần kiểm tra cả hồ sơ ngân hàng và thông tin biện pháp bảo đảm.
Kiểm tra xe vẫn phải độc lập
Giải chấp không chứng minh xe không tai nạn, ngập, tua odo hoặc lỗi kỹ thuật. Hãy hoàn tất kiểm tra VIN, thân vỏ, chẩn đoán, chạy nguội–nóng và báo giá sửa trước khi kích hoạt khoản thanh toán không hoàn lại.
Thủ tục sang tên hiện hành
TT 79/2024/TT-BCA đã được sửa đổi, bổ sung bởi TT 37/2026/TT-BCA, có hiệu lực từ 08/06/2026. Sau khi đủ điều kiện giải phóng tài sản, các bên vẫn phải thực hiện thu hồi/chuyển quyền và đăng ký sang tên theo hồ sơ hiện hành; ngân hàng không thay cơ quan đăng ký xe.
Các điểm dừng thanh toán
- Ngân hàng không xác nhận dư nợ/tài khoản bằng kênh chính thức.
- VIN trên hồ sơ, xe và thông tin bảo đảm không khớp.
- Người bán yêu cầu chuyển toàn bộ trước khi có điều kiện hoàn tiền.
- Có thêm biện pháp bảo đảm/tranh chấp chưa xử lý.
- Không có mốc trả giấy tờ và xóa đăng ký bằng văn bản.
Vai trò của từng bên
| Bên | Chịu trách nhiệm | Không thay thế |
|---|---|---|
| Ngân hàng | Dư nợ, nhận tiền, giải phóng theo hợp đồng | Kiểm tra chất lượng xe |
| Người bán | Quyền bán, mô tả, phần nghĩa vụ còn lại | Xác nhận độc lập của ngân hàng |
| Người mua | Kiểm tra, nguồn tiền, điều kiện hợp đồng | Cơ quan đăng ký |
Chi phí sang tên không được nhập vào giá rao
Khoản giải chấp và phần tiền trả người bán không thay LPTB, phí biển hoặc hồ sơ sang tên của người mua. LPTB thông thường là 2% × giá trị còn lại theo bảng giá tính lệ phí và NĐ 10/2022/NĐ-CP, được sửa đổi bởi NĐ 175/2025/NĐ-CP; không phải 2% giá rao. Khu vực I và Khu vực II là hai trường hợp loại trừ nhau.
TT 117/2026/TT-BTC chỉ giảm 50% LPTB cơ sở khi xe chở người ≤9 chỗ đăng ký lần hai trở đi đáp ứng toàn bộ điều kiện: công dân Việt Nam, VNeID mức độ 2, khai nộp điện tử, mỗi loại tài sản/người/năm một lần, trần 5 lần mức lương cơ sở và thời hạn 15/08/2026–28/02/2027. Chính sách này không biến mọi giao dịch xe cũ thành mức 1%.
Ví dụ 650 triệu: tiền đi đâu?
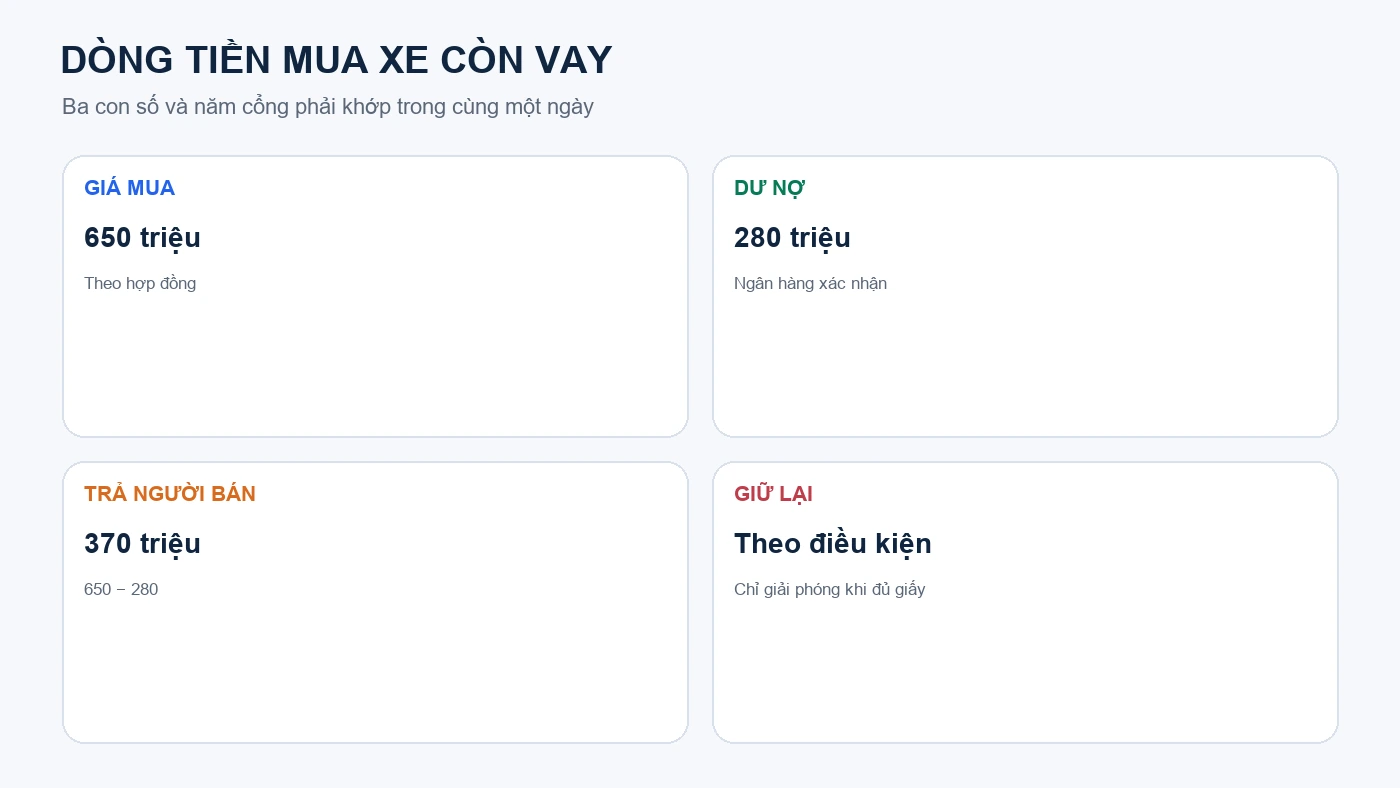
Giả sử giá mua đã thương lượng 650 triệu, ngân hàng xác nhận dư nợ tất toán 280 triệu có hiệu lực đến cuối ngày và không có phí khác. Phần kinh tế của người bán là 650 − 280 = 370 triệu. Tuy nhiên lịch chuyển không nhất thiết là 280 rồi 370 ngay lập tức; hợp đồng có thể giữ một phần đến khi hoàn tất xóa bảo đảm và nộp hồ sơ sang tên.
| Dòng tiền | Số minh họa | Người nhận | Cổng giải phóng |
|---|---|---|---|
| Tất toán | 280 triệu | Tài khoản ngân hàng chỉ định | Văn bản tất toán còn hiệu lực |
| Phần người bán | 370 triệu | Người bán | Trừ phần giữ lại theo hợp đồng |
| Phần giữ lại | Ví dụ 30 triệu trong 370 | Tài khoản/đầu mối đã thỏa thuận | Đầu ra xóa bảo đảm + hồ sơ sang tên |
| Giá mua | 650 triệu | Tổng hai nhánh | Không thay bằng giá rao |
Giữ đăng ký bản gốc không chứng minh đã hết bảo đảm
Người mua cần phân biệt ba việc: ngân hàng đang giữ giấy tờ, nghĩa vụ tín dụng đã được trả, và biện pháp bảo đảm đã được xóa/cập nhật theo thủ tục. Một ảnh đăng ký hoặc việc người bán cầm bản gốc không tự chứng minh cả ba. Tương tự, ngân hàng xác nhận nhận tiền chưa chắc đồng nghĩa người mua đã có thể sang tên ngay; phải hỏi đầu ra, thời gian và người chịu trách nhiệm.
| Bằng chứng | Chứng minh được | Không chứng minh |
|---|---|---|
| Báo giá tất toán | Số tiền và hạn hiệu lực | Xe đạt kỹ thuật |
| Biên nhận ngân hàng | Ngân hàng nhận khoản tiền | Đã xóa đăng ký bảo đảm |
| Xác nhận giải chấp/xóa bảo đảm | Trạng thái theo nội dung văn bản | Hồ sơ sang tên đã được nhận |
| Giấy hẹn sang tên | Cơ quan tiếp nhận hồ sơ | Mọi tranh chấp dân sự đã hết |
Điều khoản đặt cọc phải có bốn nhánh hoàn tiền
| Sự kiện | Ai xác nhận | Xử lý cọc | Tài liệu |
|---|---|---|---|
| Dư nợ khác số khai | Ngân hàng | Hoàn/điều chỉnh theo hợp đồng | Báo giá mới |
| Không xóa được bảo đảm | Cơ quan/đơn vị đăng ký | Hoàn cọc + chi phí đã thỏa thuận | Kết quả tra cứu/văn bản |
| Xe không đạt kiểm tra | Đơn vị kiểm tra độc lập | Theo ngưỡng lỗi đã ghi | Biên bản + báo giá |
| Hồ sơ sang tên bị từ chối | Cơ quan đăng ký | Khắc phục trong hạn hoặc hoàn | Phiếu yêu cầu bổ sung |
Kiểm xe phải diễn ra trước khi trả khoản không thể thu hồi
Ngân hàng chỉ xác nhận nghĩa vụ tài chính, không bảo đảm xe không ngập, không tai nạn hay đúng số km. Người mua cần kiểm VIN, kết cấu, chẩn đoán, lái thử nguội-nóng và báo giá sửa trước mốc chuyển tiền chính. Nếu ngân hàng yêu cầu tất toán trước khi trả giấy, hợp đồng phải mô tả ai chịu rủi ro trong khoảng giữa và cách hoàn tiền khi xe/hồ sơ sai.
Ba lịch trình khả thi
| Lịch | Khi dùng | Rủi ro chính | Cách giảm |
|---|---|---|---|
| Cùng ngày tại ngân hàng | Các bên và giấy tờ sẵn | Không kịp xóa bảo đảm | Giữ phần tiền còn lại |
| Tất toán rồi chờ đầu ra | Ngân hàng cần thời gian | Người mua đã chuyển tiền | Thỏa thuận ba bên + giữ tiền |
| Bên mua vay ngân hàng khác | Có giải ngân đối ứng | Hai quy trình lệch nhau | Lịch liên ngân hàng bằng văn bản |
Đọc hợp đồng đặt cọc, checklist kiểm xe, mua xe khác tỉnh, quỹ 30 ngày và công cụ tính vay.
Giao dịch chỉ an toàn khi mọi mốc tiền có người nhận và điều kiện rõ
Người mua cần dựng một dòng thời gian từ lúc ngân hàng xác nhận dư nợ đến lúc nhận giấy giải chấp, đăng ký xe và xe thật. Mỗi xác nhận phải ghi đơn vị phát hành, người liên hệ, số hợp đồng, số tiền, ngày hết hiệu lực và tài khoản thụ hưởng. Không chuyển khoản vào tài khoản cá nhân chỉ vì người bán đưa ảnh chụp ứng dụng; gọi lại qua kênh chính thức của bên cho vay.
| Mốc | Tiền đi đâu | Giấy tờ nhận lại | Điểm dừng |
|---|---|---|---|
| Xác nhận dư nợ | Chưa chuyển nếu chưa có văn bản | Báo giá tất toán còn hiệu lực | Không xác minh được tổ chức cho vay |
| Tất toán | Tài khoản do bên cho vay xác nhận | Biên nhận và lịch trả giấy | Tên người nhận mâu thuẫn |
| Giải chấp | Theo thỏa thuận ba bên | Giấy giải chấp/đăng ký gốc | Quá hạn mà không có trạng thái |
| Sang tên-bàn giao | Phần còn lại theo mốc hợp đồng | Biên nhận, chìa khóa, xe, hồ sơ | Không đồng thời bàn giao đủ |
Nếu báo giá tất toán hết hiệu lực trước ngày sang tên, phải xin lại số mới và cập nhật hợp đồng; không tự lấy số cũ cộng lãi ước tính. Khi người ký bán không trùng chủ sở hữu hoặc có ủy quyền, xác minh phạm vi và hiệu lực giấy ủy quyền trước mọi khoản không hoàn lại. Mục tiêu không phải hoàn tất nhanh, mà là không có thời điểm nào người mua mất tiền trong khi chưa kiểm soát được quyền sở hữu hoặc giấy tờ gốc.
Giá rao không phải giá giao dịch; hợp đồng phải ghi giá đã thống nhất, dư nợ xác nhận và phần tiền còn lại thành ba con số riêng.
Claim Ledger
| Mã | Khẳng định | Nguồn | Giới hạn |
|---|---|---|---|
| LB1 | Đăng ký/cung cấp thông tin biện pháp bảo đảm | Nghị định 99/2022/NĐ-CP | Không tạo cơ sở VIN công khai duy nhất |
| LB2 | Bảo đảm thực hiện nghĩa vụ | Nghị định 21/2021/NĐ-CP | Hợp đồng cụ thể vẫn phải đọc |
| LB3 | Thủ tục đăng ký xe có sửa đổi 2026 | Thông tư 37/2026 | Áp dụng theo hồ sơ |
| LB4 | 650−280=370 triệu | Tính từ ví dụ trên | Không phải giao dịch thật |
Phương pháp
Trang xây quy trình kiểm soát tiền và giấy tờ, không tư vấn pháp lý cho tranh chấp cụ thể. Con số dư nợ phải đến từ ngân hàng và còn hiệu lực; tình trạng bảo đảm, quyền bán, chất lượng xe và khả năng sang tên là bốn phép kiểm riêng.
Nguồn tham khảo
Câu hỏi thường gặp
Có chuyển tiền tất toán cho người bán không?
Không nên nếu không có cơ chế kiểm soát. Dùng tài khoản ngân hàng chỉ định trong văn bản còn hiệu lực.
Bản gốc đăng ký có chứng minh hết thế chấp?
Không. Phải kiểm nghĩa vụ và trạng thái biện pháp bảo đảm theo đầu ra chính thức.
Ai xác nhận dư nợ?
Ngân hàng/chủ nợ theo hợp đồng, với số tiền, tài khoản và hạn hiệu lực.
Kiểm xe trước hay sau tất toán?
Trước khi chuyển khoản khó thu hồi; ngân hàng không kiểm chất lượng xe thay người mua.
Khi nào trả phần còn lại cho người bán?
Theo cổng đã ghi: giải chấp/xóa bảo đảm và hồ sơ sang tên đạt đầu ra thỏa thuận.
Khi nào bỏ giao dịch?
Khi chủ xe không khớp, dư nợ không có văn bản, yêu cầu chuyển sai tài khoản hoặc không cam kết đầu ra hồ sơ.