ปิดไฟแนนซ์รถมือสองก่อนกำหนด คำนวณอย่างไร?
วิธีปิดไฟแนนซ์รถมือสองก่อนกำหนด ขอใบยอดปิด อ่านส่วนลดดอกเบี้ย ค่าค้างและค่าธรรมเนียม แยกสัญญาเดิมจากเกณฑ์ใหม่ พร้อมสูตรตัดสินใจ
คำตอบสั้น — ปิดไฟแนนซ์ก่อนกำหนดคุ้มหรือไม่?
คำตอบ: อย่าใช้ผลรวมค่างวดที่เหลือเป็นยอดปิด. ต้องขอใบยอดปิดที่ระบุเลขสัญญา ฐานเงินต้น ส่วนลดดอกเบี้ย ยอดค้าง ค่าอื่น และวันหมดอายุ แล้วจึงเทียบกับเงินที่จะจ่ายหากถือสัญญาต่อ. กติกา 60%/70%/ลดทั้งหมดใช้ได้เฉพาะสัญญาและผู้ใช้รถที่เข้าขอบเขตประกาศ ไม่ใช่คำตอบเดียวสำหรับทุกสัญญา.
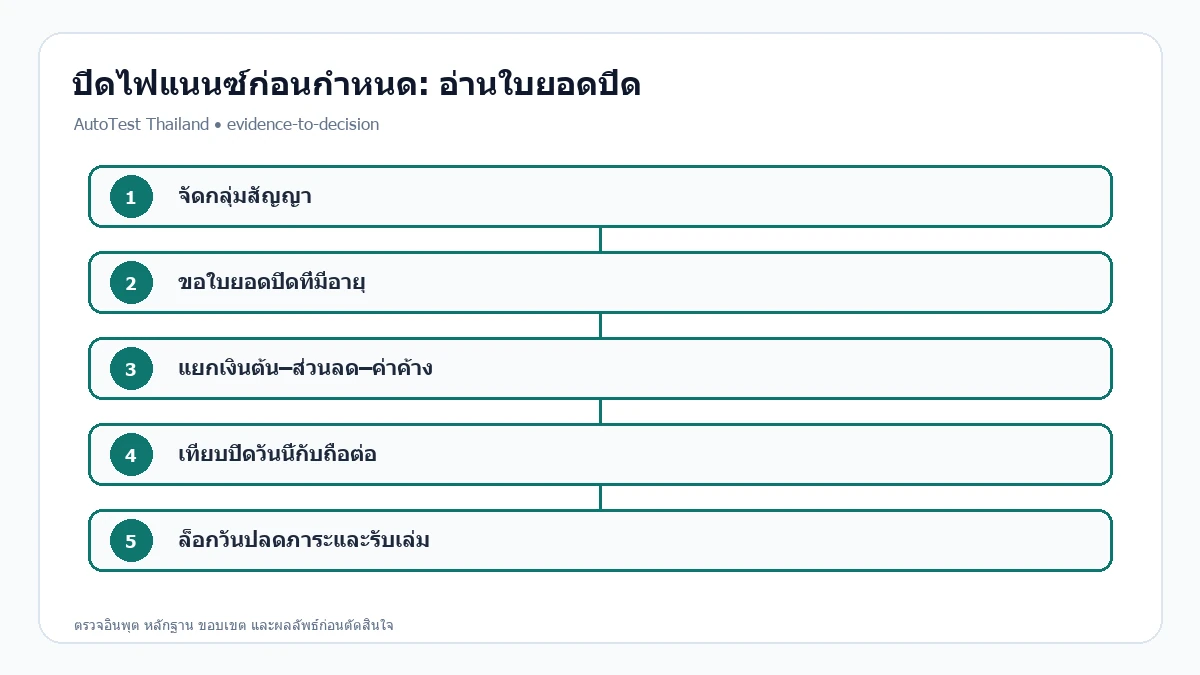
คำตอบสั้น: ขอใบยอดปิด ณ วันที่จะจ่ายจากเจ้าหนี้ แล้วเทียบยอดนั้นกับผลประโยชน์จากดอกเบี้ยที่ลด ภาระสภาพคล่อง ค่าใช้จ่ายอื่นและแผนถือรถ อย่าใช้สูตรจากข่าวหรือสัญญาคนอื่นแทนข้อสัญญาของตน.
ขอบเขต: ตอบวิธีอ่านและเปรียบเทียบ ไม่คำนวณสิทธิทางกฎหมายของสัญญาเฉพาะรายโดยไม่มีวันที่ทำสัญญาและเอกสารเต็ม.
1. ยอดค่างวดที่เหลือไม่ใช่ยอดปิด
ขอใบยอดปิดจากเจ้าหนี้ ณ วันที่ตั้งใจจ่าย เอกสารต้องแจกแจงยอดค้าง ส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนด ค่าใช้จ่าย และวันหมดอายุ.
2. ก่อนใช้เปอร์เซ็นต์ ต้องจัดสัญญาเข้ากลุ่ม
เกณฑ์ ธปท. มีวันเริ่มใช้และมีข้อยกเว้นที่มีผลเร็วกว่าสำหรับเช่าซื้อบุคคลธรรมดาเพื่อใช้ส่วนตัว จึงห้ามคัดเปอร์เซ็นต์จากข่าวมาใช้โดยไม่ตรวจผู้ให้บริการ ลูกค้า วัตถุประสงค์และวันที่สัญญา.
| ชั้นคัดกรอง | คำถาม | เอกสาร |
|---|---|---|
| ผู้ให้บริการ | อยู่ภายใต้หน่วยงาน/กฎใด | ชื่อคู่สัญญาและสถานะผู้ให้บริการ |
| ลูกค้า/การใช้ | บุคคลธรรมดาใช้ส่วนตัว หรือธุรกิจ | สัญญาและวัตถุประสงค์ |
| วันสัญญา | ทำ/แก้ไขเมื่อไร | หน้าลงนามและเอกสารแก้ไข |
| กติกาที่อ้าง | เกณฑ์ใหม่ ข้อสัญญาเดิม หรือประกาศคุ้มครองผู้บริโภค | ใบคำนวณจากเจ้าหนี้ |
เมทริกซ์วันที่ × ลูกค้า/การใช้ × กติกาที่ต้องเปิด
ตารางนี้เป็นตัวชี้ทางไปยังเอกสารที่ต้องอ่าน ไม่ใช่คำคำนวณยอดปิดแทนเจ้าหนี้ หากมีการแก้ไขสัญญา รีไฟแนนซ์ หรือโอนสิทธิ ให้ขอเจ้าหนี้ระบุเป็นหนังสือว่าจะใช้วันที่และกติกาชุดใด.
| วันที่/เหตุการณ์ของสัญญา | ลูกค้าและการใช้รถ | กติกาที่ต้องตรวจ | ส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนด | หลักฐานสุดท้าย |
|---|---|---|---|---|
| ทำก่อน 10 ม.ค. 2566 | ทุกกรณี | สัญญาเดิมและประกาศ/กติกาที่ใช้ในวันที่ทำสัญญา | ห้ามนำขั้น 60/70/100 ของประกาศปี 2565 มาใช้โดยอัตโนมัติ | ใบยอดปิดจากเจ้าหนี้ ระบุสูตร ฐานคำนวณและวันหมดอายุ |
| ทำตั้งแต่ 10 ม.ค. 2566 | บุคคลธรรมดา ใช้ส่วนตัว ไม่ใช้ขนส่งเพื่อการค้าหรือประกอบธุรกิจ | ประกาศ สคบ. ปี 2565 และข้อสัญญาจริง | ชำระแล้วไม่เกิน 1/3: ไม่น้อยกว่า 60%; ตั้งแต่ 1/3 ถึงไม่เกิน 2/3: ไม่น้อยกว่า 70%; เกิน 2/3: ลดดอกเบี้ยเช่าซื้อที่ยังไม่ถึงกำหนดทั้งหมด | ใบยอดปิดแจกแจงจำนวนงวด ฐานดอกเบี้ย ส่วนลด ยอดค้างและค่ารายการอื่น |
| ตั้งแต่ประกาศ ธปท. ลงราชกิจจานุเบกษา 3 ธ.ค. 2568 | บุคคลธรรมดา ใช้ส่วนตัว และผู้ให้บริการอยู่ในขอบเขตที่เกี่ยวข้อง | หลักเรื่องเพดานดอกเบี้ย ดอกเบี้ยผิดนัด และส่วนลดปิดก่อนกำหนดมีผลตามขอบเขตที่ ธปท. ระบุทันที | ใช้กติกาที่เจ้าหนี้ระบุว่านำมาใช้กับสัญญานั้น ห้ามบวกหรือเลือกกติกาซ้ำเอง | หนังสือระบุกติกา + ใบยอดปิดที่ยังไม่หมดอายุ |
| ตั้งแต่ 1 มิ.ย. 2569 | ลูกค้า/การใช้ที่ไม่เข้าเงื่อนไขบุคคลธรรมดาใช้ส่วนตัว หรือกรณีอื่นในขอบเขตผู้ให้บริการ | หลักเกณฑ์ทั่วไปของ ธปท. ที่มีผลวันดังกล่าว พร้อมสัญญาและหน่วยงานกำกับเฉพาะ | อย่าใช้ขั้น 60/70/100 เว้นแต่เอกสารที่ใช้กับสัญญานั้นรองรับ | เจ้าหนี้ยืนยันผู้ให้บริการ กลุ่มลูกค้า กติกาและยอดปิด |
| มีการแก้ไข รีไฟแนนซ์ หรือโอนสิทธิ | ทุกกลุ่ม | ถามว่าเหตุการณ์นั้นก่อสัญญาใหม่หรือเปลี่ยนเฉพาะเงื่อนไขใด | ไม่กำหนดเองจากวันเอกสารฉบับล่าสุด | คำตอบเป็นหนังสือและสำเนาเอกสารทุกฉบับที่ใช้อ้าง |
3. อ่านใบยอดปิดทีละบรรทัด
ใบยอดที่ใช้ตัดสินต้องมีวันชำระ ช่องทางทางการ และกำหนดส่งเอกสารหลังรับเงิน.
| บรรทัด | ตรวจอะไร | หากไม่ตรง |
|---|---|---|
| เงินต้น/ยอดคงเหลือ | ตรง statement และเลขสัญญา | ขอ reconciliation |
| ส่วนลดดอกเบี้ย | ฐาน จำนวนงวดที่ชำระและเกณฑ์ | ขอสูตรเป็นลายลักษณ์อักษร |
| ยอดค้าง/ค่าอื่น | เหตุ วันที่และภาษี | แยกรายการโต้แย้ง |
| เอกสารหลังปิด | ใบเสร็จ หนังสือปลด วันรับเล่ม | ตั้งผู้รับผิดและเลขติดตาม |
4. เทียบปิดวันนี้กับถือเงินต่อ
ตัวอย่างเป็นเพียงสถานการณ์ ไม่แทนอัตราผลตอบแทนหรือสิทธิของสัญญาจริง.
| ตัวแปร | ค่าตัวอย่าง | ที่มา | ความหมาย |
|---|---|---|---|
| ยอดปิด | 286,000 บาท | ใบยอดปิดจริง | เงินออกวันนี้ |
| ค่างวดรวมถ้าถือต่อ | 315,000 บาท | ตารางสัญญา | ส่วนต่าง 29,000 |
| ผลตอบแทนเงินสดสมมติ | 12,000 บาทช่วงเดียวกัน | สมมติฐานผู้ซื้อ | ต้นทุนโอกาส |
| ประโยชน์สุทธิ | 17,000 บาท | 315,000 − 286,000 − 12,000 | ก่อนค่าปิดอื่น |
5. ปิดเพื่อขายต้องเพิ่ม timeline เอกสาร
ประโยชน์ 17,000 บาทยังไม่พอหากหนังสือปลดหรือเล่มมาไม่ทันวันขาย ต้องรวมค่าดำเนินการและผลจากความล่าช้าแยกต่างหาก.
- ไม่มีใบยอดปิดจากเจ้าหนี้
- ยอดและเงื่อนไขขัดกับสัญญาแต่ไม่อธิบาย
- เส้นทางเงินไม่ใช่ช่องทางทางการ
- ปิดเพื่อขายแต่เอกสารปลดไม่ทันกำหนด
- ใช้เงินฉุกเฉินจนกระทบความสามารถชำระหนี้อื่น
6. ทางเลือกเมื่อเงินสดไม่พอหรือมีค่างวดค้าง
ติดต่อเจ้าหนี้เพื่อขอ statement และพิจารณาทางเลือกที่ยืนยันได้ เช่น ปรับโครงสร้าง โอนสิทธิหรือขายผ่านธุรกรรมที่เจ้าหนี้รับรู้ ไม่ใช้การส่งรถให้ผู้อื่นผ่อนต่อชื่อเดิม.
7. เครื่องมือและขั้นตอนต่อไป
ใช้ข้อมูลจากใบยอดแทนตัวเลขจำ.
- ขายรถที่ยังติดไฟแนนซ์ — จัดเงินผู้ซื้อและการปลดภาระให้ตรงลำดับ
- ทบทวนต้นทุนสินเชื่อทั้งหมด — เทียบดอกเบี้ย ค่าธรรมเนียมและเงินที่ประหยัดได้
- ใช้เครื่องคำนวณสินเชื่อ — จำลองค่างวด แต่ให้ยึดใบยอดปิดของเจ้าหนี้
- ตรวจภาระก่อนทำรายการ — ยืนยันยอดหนี้และสถานะปลดภาระ
- เตรียมสินเชื่อคันถัดไป — แยกวงเงินใหม่ออกจากยอดปิดสัญญาเดิม
ใบยอดปิดที่ตรวจได้ต้องมีอะไร?
ขอเอกสารเป็น PDF หรือกระดาษที่มีผู้ออกและวันหมดอายุ. ยอดจากหน้าจอคอลล์เซ็นเตอร์ที่ไม่ระบุฐานคำนวณไม่พอสำหรับตัดสินใจ เพราะผู้กู้ไม่สามารถแยกว่ายอดเปลี่ยนเพราะส่วนลด ค่าค้าง หรือวันชำระ.
| ฟิลด์ | ต้องมี | ใช้ตรวจ | ถ้าขาด |
|---|---|---|---|
| ตัวตน | เลขสัญญา/ชื่อ/รถ | ว่าเป็นหนี้ก้อนเดียวกัน | ยังไม่โอนเงิน |
| ฐานยอด | เงินต้น/ดอกเบี้ย/ส่วนลด | สร้าง reconciliation | ขอแบบแจกแจง |
| รายการอื่น | ยอดค้าง/ค่าธรรมเนียม/ภาษี | ไม่หักซ้ำ | ขอหลักฐานแต่ละแถว |
| เวลา | ออก/หมดอายุ/วันรับเล่ม | ล็อก timeline | ขอใบใหม่ |
สูตรผลประโยชน์สุทธิต้องหักอะไรอีก?
สูตรที่ใช้ได้คือ ผลรวมเงินจ่ายถ้าถือต่อ − ยอดปิด − ผลตอบแทนหรือสภาพคล่องที่เสีย − ค่าปิดอื่น. ถ้าจะขายรถ ให้เพิ่มค่าเดินเรื่อง วันรอเล่ม และเส้นตายของผู้ซื้อ. ตัวเลขทั้งหมดต้องมาจากเอกสารหรือสมมติฐานที่เปิดเผย.
| รายการ | ตัวอย่าง | หลักฐาน | ผลต่อคำตอบ |
|---|---|---|---|
| ถือต่อ | 315,000 | ตารางสัญญา | ฐานเปรียบเทียบ |
| ยอดปิด | 286,000 | ใบยอดปิด | เงินออวันนี้ |
| ต้นทุนโอกาส | 12,000 | Estimate scenario | หักจากประโยชน์ |
| ผลสุทธิ | 315,000−286,000−12,000 = 17,000 | Derived | ยังต้องหักค่าอื่นจริง |
ปิดเพื่อขายรถ: เงิน เล่ม และการส่งมอบต้องอยู่เส้นเดียวกัน
หากเงินจากผู้ซื้อจะถูกนำไปปิดหนี้ ต้องระบุบัญชีปลายทาง หลักฐานรับเงิน ผู้รับผิดชอบติดตามเล่ม และกรณีคืนเงินในสัญญา. ไม่ควรมอบรถหรือเอกสารต้นฉบับจนกว่าสถานะเงินและสิทธิจะอธิบายได้ครบ.
| จุดเวลา | เงิน | เอกสาร | เงื่อนไขผ่าน |
|---|---|---|---|
| ก่อนปิด | ล็อกยอดและบัญชี | ใบยอดปิด | ยังไม่หมดอายุ |
| วันชำระ | ไปเจ้าหนี้ตามกติกา | ใบรับเงิน | เลขสัญญา/ยอดตรง |
| รอปลดภาระ | ยอดครบแล้ว | หนังสือปลด/วันรับเล่ม | มีเลขติดตาม |
| โอน/ส่งมอบ | จ่ายส่วนที่เหลือตามสัญญา | หลักฐานสิทธิ/โอน | สิทธิขายไม่คลุมเครือ |
Claim Ledger
Ledger แยกข้อเท็จจริงจากหน่วยงาน สูตรคำนวณ และกฎตัดสินของกองบรรณาธิการ ไม่ใช้แหล่งชนิดหนึ่งรับรองอีกชนิดหนึ่ง.
| Claim | ประเภทหลักฐาน | หลักฐาน/ขอบเขต |
|---|---|---|
| ธปท. แนะนำให้ติดต่อเจ้าหนี้และมีแนวทางปิดบัญชี โอนสิทธิหรือปรับโครงสร้าง | Tier A | A13 |
| สัญญาก่อนวันที่เกณฑ์ใหม่มีผลอาจยังเป็นไปตามข้อตกลงเดิม | Tier A | A12 |
| Flat Rate และ Effective Rate เป็นคนละมุมของต้นทุนสินเชื่อ | Tier A | A11 |
| ประกาศ สคบ. ปี 2565 ใช้กับสัญญาเช่าซื้อตั้งแต่ 10 ม.ค. 2566 สำหรับบุคคลธรรมดาที่ใช้รถส่วนตัว และกำหนดส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนดขั้นต่ำ 60% / 70% / ทั้งหมด ตามสัดส่วนงวดที่ชำระ | Tier A | A21 |
| ประโยชน์สุทธิตามตัวอย่าง = 315,000 − 286,000 − 12,000 = 17,000 บาท ต้องหักค่าที่เกี่ยวข้องจริงเพิ่ม และไม่ใช่คำแนะนำลงทุน. | Derived by AutoTest | สูตรและอินพุตในตารางตัวอย่างของหน้านี้ |
| ต้องอ่านวันที่สัญญาก่อนใช้เกณฑ์ส่วนลดดอกเบี้ย | AutoTest Editorial | กฎตัดสินและขอบเขตบรรณาธิการของหน้านี้ |
Methodology
ตรวจแหล่งทางการที่เปิดได้ ณ 5 ก.ย. 2026 แล้วจำกัด Claim ตามข้อความที่แหล่งนั้นรองรับ ตัวอย่างตัวเลขเป็นสถานการณ์สมมติและแสดงสูตรเพื่อให้แทนค่าจริงได้ ขั้นตอน AutoTest Editorial เป็นกรอบลดความเสี่ยง ไม่ใช่กฎหมาย คำรับรองผู้ให้บริการ หรือผลตรวจรถคันใด.
Sources
- A13 · ธปท.: ปิดบัญชี โอนสิทธิ และปรับโครงสร้างหนี้รถ — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A12 · ธปท.: ขอบเขตการกำกับธุรกิจเช่าซื้อและสัญญาเดิม — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A11 · ธปท.: วิธีอ่านต้นทุนเช่าซื้อ Flat Rate และ Effective Rate — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A17 · ธปท.: หลักเกณฑ์กำกับเช่าซื้อและวันเริ่มใช้ แยกกรณีบุคคลธรรมดาใช้ส่วนตัว — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
- A21 · สคบ.: ประกาศเช่าซื้อปี 2565 และขั้นส่วนลดดอกเบี้ยปิดบัญชี — Tier A · ตรวจแหล่งอ้างอิง 5 ก.ย. 2026
คำถามที่พบบ่อย
ยอดค่างวดที่เหลือเท่ากับยอดปิดไหม?
ไม่จำเป็น เพราะอาจมีส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนด ยอดค้างและค่าอื่น ขอใบยอดปิดวันที่จะจ่าย.
ปิดไฟแนนซ์ก่อนกำหนดได้ส่วนลดเท่าไร?
ถ้าเป็นสัญญาตั้งแต่ 10 ม.ค. 2566 ของบุคคลธรรมดาใช้รถส่วนตัวตามขอบเขต สคบ. ให้ส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนดขั้นต่ำ 60% / 70% / ทั้งหมด ตามงวดที่ชำระ; กรณีอื่นต้องตรวจวันสัญญา ผู้ให้บริการ การใช้รถและกติกาที่ใช้ แล้วขอใบยอดปิดจริง.
ควรโปะบางส่วนหรือปิดทั้งหมด?
ถามก่อนว่าสัญญารับโปะบางส่วนอย่างไรและลดอะไร จากนั้นเทียบกระแสเงินสดกับยอดปิดทั้งหมด ไม่สมมติว่าผลเหมือนกัน.
ปิดบัญชีแล้วรับเล่มทันทีไหม?
ขึ้นกับขั้นตอนเจ้าหนี้ ขอเอกสาร ระยะเวลา ผู้ส่งและเลขติดตามก่อนจ่าย โดยเฉพาะเมื่อมีวันขายหรือโอนต่อ.
มีค่างวดค้างปิดได้ไหม?
ขอ statement ที่แยกค่างวดค้าง ค่าปรับ/ติดตามและยอดปิด แล้วเจรจากับเจ้าหนี้ อย่าคำนวณจากงวดปกติอย่างเดียว.
รีไฟแนนซ์แทนปิดดีไหม?
เทียบยอดชำระรวม ค่าธรรมเนียม ระยะเวลาและหลักประกันของสัญญาใหม่กับยอดปิดเดิม ไม่ดูค่างวดลดเพียงอย่างเดียว.