ภาษีรถยนต์ประจำปี: สูตรคำนวณตามซีซี น้ำหนัก และอายุรถ
คำนวณภาษีรถยนต์ไทยแบบก้าวหน้า แยกรถนั่ง BEV PHEV กระบะและรถตู้ พร้อมตัวอย่าง 1,500 ซีซี เงื่อนไขตรวจสภาพ และขั้นตอนชำระกับ DLT
คำตอบสั้น — ภาษีรถประจำปีคิดอย่างไร?
คำตอบ: รถนั่งส่วนบุคคลไม่เกิน 7 คนที่ใช้เครื่องยนต์คิดภาษีแบบก้าวหน้าตาม cc: 600 cc แรก 0.50 บาท/cc, 601–1,800 cc 1.50 บาท/cc และเกิน 1,800 cc 4.00 บาท/cc; รถ BEV ใช้ฐานน้ำหนักตามประเภททะเบียน. ก่อนคำนวณต้องอ่านประเภทรถ เชื้อเพลิง/cc หรือน้ำหนัก และวันจดทะเบียนครั้งแรกจากเล่ม จากนั้นเทียบยอดกับ DLT ก่อนชำระจริง.
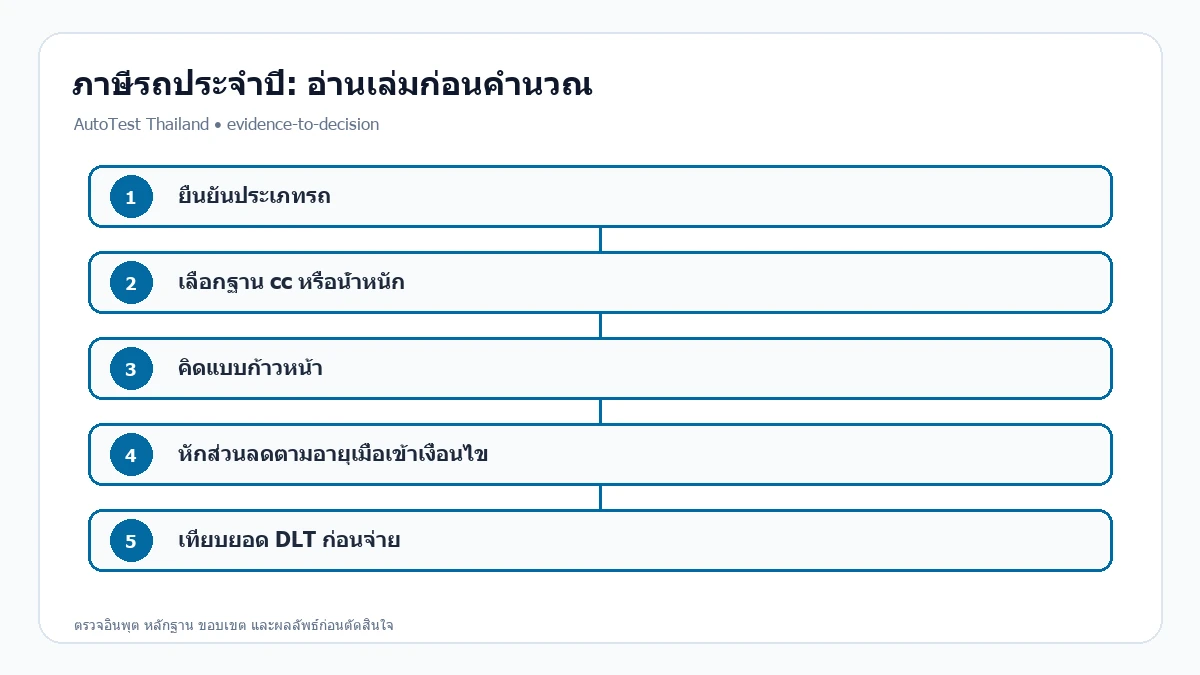
คำตอบสรุป (Direct Answer ณ 30 ส.ค. 2026): ภาษีรถยนต์ประจำปีสำหรับรถนั่งส่วนบุคคลไม่เกิน 7 ที่นั่ง (เบนซิน/ดีเซล) คำนวณแบบก้าวหน้าตามซีซี — 600 ซีซีแรก 0.50 บาท/ซีซี, 601–1,800 ซีซี 1.50 บาท/ซีซี, ส่วนเกิน 1,800 ซีซี 4.00 บาท/ซีซี (ไม่ใช่คูณซีซีทั้งก้อนด้วยอัตราเดียว) ตัวอย่าง 1,500 ซีซี = ฿1,650/ปี รถ BEV ใช้อัตราตามน้ำหนักรถ รถ PHEV/HEV ใช้ซีซีเครื่องสันดาป ส่วนลดตามอายุรถเริ่มปีที่ 6 (10%) ถึงปีที่ 10 ขึ้นไป (50%) — ยืนยันประเภทรถในเล่มทะเบียนก่อนชำระ
ข้อจำกัด: อธิบายอัตราตามประกาศ DLT และแหล่งอ้างอิง ไม่ใช่คำปรึกษากฎหมาย อัตรา/สิทธิ์ลดภาษี EV ช่วงโปรโมชันเปลี่ยนได้ — ตรวจสอบก่อนชำระทุกครั้ง
| เหมาะสำหรับ | จุดเด่น | ข้อจำกัด |
|---|---|---|
| เจ้าของรถใหม่/มือสองที่ต่อทะเบียน | สูตรก้าวหน้าคำนวณเองได้ + ตารางตัวอย่าง | กระบะ/รถตู้/รถสาธารณะใช้ฐานคนละแบบ — อ่านเล่มทะเบียน |
ภาษีรถยนต์ประจำปีคืออะไร และใครต้องชำระ?
ภาษีรถยนต์ประจำปี (ภาษีทะเบียน) เป็นภาษีที่เจ้าของรถจดทะเบียนในไทยต้องชำระทุกปีเพื่อต่ออายุทะเบียน ตาม กรมการขนส่งทางบก (DLT) หากค้างชำระเกินกำหนดจะต่อทะเบียนไม่ได้ และค้างเกิน 3 ปีต้องตรวจสภาพรถก่อนต่ออายุ ผู้ซื้อมือสองควรตรวจภาษีค้างก่อนโอน — อ่าน คู่มือโอนกรรมสิทธิ์รถยนต์
รถนั่งไม่เกิน 7 ที่นั่ง คำนวณภาษีจากซีซีอย่างไร (สูตรก้าวหน้า)?
DLT ใช้อัตราแบบก้าวหน้า (ไม่ใช่คูณซีซีทั้งก้อนด้วยอัตราเดียว):
- ซีซีที่ 1–600: 0.50 บาท/ซีซี/ปี
- ซีซีที่ 601–1,800: 1.50 บาท/ซีซี/ปี
- ซีซีที่ 1,801 ขึ้นไป: 4.00 บาท/ซีซี/ปี
สูตร: ภาษี = (600×0.50) + (min(ซีซี−600, 1200)×1.50) + (max(ซีซี−1,800, 0)×4.00) ใช้ซีซีตามทะเบียนรถ
| ซีซี | การคำนวณ | ภาษี/ปี (บาท) |
|---|---|---|
| 1,000 | 300 + 400×1.50 | 900 |
| 1,200 | 300 + 600×1.50 | 1,200 |
| 1,500 | 300 + 900×1.50 | 1,650 |
| 1,800 | 300 + 1,200×1.50 | 2,100 |
| 2,000 | 2,100 + 200×4.00 | 2,900 |
| 2,400 | 2,100 + 600×4.00 | 4,500 |
ตัวอย่าง: Toyota Corolla Altis 1.8 ลิตร (1,800 ซีซี) = ฿2,100/ปี (ห้ามคูณซีซีทั้งก้อนด้วยอัตราเดียว)
ส่วนลดภาษีตามอายุรถเป็นอย่างไร?
ตามตาราง DLT ส่วนลดภาษีประจำปีขึ้นกับอายุรถนับจากปีจดทะเบียน (ไม่ใช่ลดร้อยละเดียวแบบคงที่ตลอดอายุรถ):
| อายุรถ | ส่วนลด | ภาษีฐาน 1,500 ซีซี (฿1,650) |
|---|---|---|
| ปีที่ 1–5 | 0% | 1,650 |
| ปีที่ 6 | 10% | 1,485 |
| ปีที่ 7 | 20% | 1,320 |
| ปีที่ 8 | 30% | 1,155 |
| ปีที่ 9 | 40% | 990 |
| ปีที่ 10 ขึ้นไป | 50% | 825 |
ยอดชำระจริง = ภาษีฐาน × (1 − ส่วนลด) ตามปีที่ครบกำหนดต่อทะเบียน
รถไฟฟ้า BEV ภาษีคิดตามน้ำหนักอย่างไร?
รถ BEV (ไม่มีเครื่องสันดาป) ใช้อัตราตามน้ำหนักรถเปล่า (kg) ตาม DLT — ตัวอย่างอัตรามาตรฐาน:
| น้ำหนักรถเปล่า (กก.) | ภาษี/ปี (บาท) | หมายเหตุ |
|---|---|---|
| 1,001 – 1,500 | 1,000 | รถ BEV เบา |
| 1,501 – 1,750 | 1,300 | เช่น BYD Dolphin หลายรุ่น (~1,490–1,650 กก.) |
| 1,751 – 2,000 | 1,600 | BEV ขนาดกลาง |
| 2,001 – 2,500 | 1,900 | SUV BEV |
| 2,501 – 3,000 | 2,200 | SUV/MPV ใหญ่ |
| มากกว่า 3,000 | ตามตาราง DLT | ยืนยันกับสำนักงานขนส่ง |
อัตราเต็มตามน้ำหนัก — อ้างอิงสรุป Motorist Thailand 2569 และเล่มทะเบียน (ห้ามรวมช่วง 1,501–1,750 กก. เข้ากับ 1,751–2,000 กก.)
ส่วนลดภาษี BEV ในอดีต: มาตรการลด 80% กำหนดช่วง 1 ต.ค. 2022–30 ก.ย. 2025 ไม่ใช่สิทธิ์ถาวร หลังช่วงดังกล่าวให้ตรวจอัตราเต็มตามน้ำหนักและยอดในระบบ DLT
สำคัญ: BYD SEALION 6 DM-i เป็น PHEV ไม่ใช่ BEV — ภาษีคำนวณจากซีซีเครื่องสันดาป ไม่ใส่ในตารางน้ำหนัก BEV ด้านบน
รถ PHEV และ HEV จ่ายภาษีแบบไหน?
รถที่มีเครื่องยนต์สันดาป (HEV/PHEV) คำนวณภาษีตามซีซีเครื่องยนต์ด้วยสูตรก้าวหน้าเดียวกับรถน้ำมัน — ไม่มีส่วนลดเพราะเป็นไฮบริด ตัวอย่าง PHEV 1.5 ลิตร ≈ ฿1,650/ปี (ก่อนส่วนลดอายุรถ) อ่าน ค่าใช้จ่าย PHEV
กระบะ รถตู้ และรถเชิงพาณิชย์ ต่างจากรถเก๋งอย่างไร?
อัตราภาษีขึ้นกับประเภทการจดทะเบียนในเล่มทะเบียน (ประเภทรถ จำนวนที่นั่ง น้ำหนักรถ) ไม่ใช่ชื่อรุ่นอย่างเดียว:
- Fortuner ที่จดเป็นรถนั่งส่วนบุคคลไม่เกิน 7 ที่นั่ง → ใช้สูตรซีซีก้าวหน้า (2.4L ≈ ฿4,500/ปี ก่อนลดอายุ)
- Isuzu D-Max → แยกรถกระบะ 4 ประตูจดส่วนบุคคล กับรถบรรทุก/ป้ายเขียว — ฐานภาษีต่างกัน ต้องอ่านเล่มทะเบียน
- Hiace / รถตู้รับจ้าง → อัตราเชิงพาณิชย์ ไม่ใช้ตารางซีซีรถเก๋ง
ห้ามคูณซีซีทั้งก้อนด้วย 4 บาท/ซีซีสำหรับรถเก๋ง — และห้ามสรุปจากชื่อ “กระบะ/SUV” โดยไม่อ่านทะเบียน
ชำระภาษีรถและค่าใช้จ่ายที่เกี่ยวข้อง?
ช่องทาง: DLT e-Service / ThaiD, สำนักงานขนส่ง, ตัวแทนที่อนุญาต ภาษีทะเบียนแยกจาก พ.ร.บ. และประกันภัยภาคสมัครใจ ใช้ เครื่องคำนวณค่าใช้จ่าย AutoTest วางงบรวม
| รุ่นอ้างอิง | ฐาน | ภาษี/ปี (ก่อนลดอายุ) |
|---|---|---|
| Toyota Yaris 1.2 | 1,200 ซีซี ก้าวหน้า | 1,200 |
| Honda City 1.0 Turbo | 1,000 ซีซี ก้าวหน้า | 900 |
| Toyota Fortuner 2.4 (นั่ง ≤7) | 2,400 ซีซี ก้าวหน้า | 4,500 |
| BYD Dolphin BEV | น้ำหนัก ~1,501–1,750 กก. (อ่านเล่ม) | 1,300 |
| BYD SEALION 6 DM-i | PHEV ตาม cc เครื่อง | ~1,650 (1.5L) |
ตัวอย่างตรวจคำตอบก่อนชำระจริง
| กรณี | วิธีคิด | จุดที่ต้องยืนยัน |
|---|---|---|
| รถนั่ง 1,500 ซีซี | 600×0.50 + 900×1.50 = 1,650 บาท | ยังไม่หักส่วนลดอายุรถ |
| รถนั่ง 2,000 ซีซี | 600×0.50 + 1,200×1.50 + 200×4 = 2,900 บาท | อย่าคูณ 2,000 ซีซีด้วยอัตราเดียว |
| BEV | อ่านน้ำหนักและประเภทรถในเล่ม แล้วจับคู่ช่วงอัตรา | มาตรการลด 80% เป็นมาตรการช่วง 1 ต.ค. 2022–30 ก.ย. 2025 ไม่ใช่ส่วนลดถาวร |
แบบฟอร์มอินพุตที่ทำให้คำนวณไม่ผิดประเภท
ก่อนกดเครื่องคิดเลข ให้คัดลอกค่าจากเล่มทะเบียนทีละช่อง. รถรุ่นเดียวกันอาจเสียไม่เท่ากันเมื่อประเภทจดทะเบียน น้ำหนัก จำนวนที่นั่ง หรืออายุต่างกัน.
| ช่อง | ค่าที่ต้องคัดลอก | ใช้เพื่อ | หยุดเมื่อ |
|---|---|---|---|
| ประเภทรถ | ข้อความ/รหัสในเล่ม | เลือกตารางภาษี | ลักษณะรถจริงไม่ตรงเล่ม |
| เครื่อง/cc | ค่าในเล่ม | ICE/HEV/PHEV | เลขไม่ตรงป้ายรถ |
| น้ำหนัก | ฐานตามทะเบียน | BEV/ฐานตามประเภท | รถดัดแปลงแต่ยังไม่แก้เล่ม |
| วันจดครั้งแรก | วัน-เดือน-ปี | อายุ/ส่วนลด | อ่านวันไม่ชัด |
ตรวจสูตรก้าวหน้าด้วย subtotal
ผิดพลาดที่พบบ่อยคือคูณ cc ทั้งก้อนด้วยอัตราสูงสุด. วิธีตรวจคือแยกแต่ละช่วงเป็น subtotal แล้วจึงรวม. ตัวอย่างเป็น Derived by AutoTest จากอัตราในหน้านี้ ไม่ใช่ใบแจ้งยอดของรถคันใด.
| ขนาด | 600 cc แรก | 601–1,800 cc | > 1,800 cc | ภาษีฐาน |
|---|---|---|---|---|
| 1,200 cc | 600×0.50 = 300 | 600×1.50 = 900 | 0 | 1,200 บาท |
| 1,500 cc | 300 | 900×1.50 = 1,350 | 0 | 1,650 บาท |
| 2,000 cc | 300 | 1,200×1.50 = 1,800 | 200×4 = 800 | 2,900 บาท |
| 2,400 cc | 300 | 1,800 | 600×4 = 2,400 | 4,500 บาท |
ภาษีค้าง ตรวจสภาพ และประกันภาคบังคับต้องแยกจากภาษีฐาน
ยอดที่ต้องจ่ายจริงอาจมากกว่าภาษีฐานเพราะมีภาษีค้าง เงินเพิ่ม ค่าตรวจสภาพ หรือค่าประกัน. หน้านี้ไม่ควรสรุปยอดเหล่านั้นโดยไม่รู้วันหมดอายุและสถานะรถ; ให้ขอรายการจาก DLT/e-Service แล้วแยกเป็นแถว.
| รายการ | ฐานข้อมูล | คิดในสูตรหรือไม่ | หลักฐาน |
|---|---|---|---|
| ภาษีปีปัจจุบัน | cc/น้ำหนัก+อายุ | คิด | ใบแจ้งยอด |
| ภาษีค้าง/เงินเพิ่ม | สถานะและวันค้าง | ไม่ใช่สูตรปีเดียว | ใบรายการ DLT |
| ตรวจสภาพ | อายุ/ประเภทรถ | แยก | ใบตรวจที่ยังใช้ได้ |
| ประกันภาคบังคับ | กรมธรรม์/ผู้รับประกัน | แยก | กรมธรรม์ |
Claim Ledger — ข้อเท็จจริง แหล่งและขอบเขต
| Claim | ระดับ | แหล่ง | ตรวจสอบ |
|---|---|---|---|
| สูตรรถนั่งไม่เกิน 7 คนคิดแบบก้าวหน้าตามซีซี | Tier B — ตรวจยอดจริงกับ DLT | คำอธิบายอัตราภาษีรถประจำปี | 3 ก.ย. 2026 |
| บริการชำระภาษีออนไลน์มีเงื่อนไขตามประเภทรถและสถานะทะเบียน | Tier A | DLT e-Service | 3 ก.ย. 2026 |
| ตัวอย่าง 1,500 และ 2,000 ซีซีเป็นผลคำนวณจากสูตร | Derived by AutoTest | สูตรและอินพุตในบทความ | 3 ก.ย. 2026 |
วิธีการและข้อจำกัด
ตรวจสอบ 3 ก.ย. 2026 — ตรวจเอกสารกฎหมายและช่องทางบริการของ DLT ณ 3 ก.ย. 2026 แล้วแยกข้อเท็จจริงทางกฎหมายออกจากตัวอย่างคำนวณของ AutoTest อัตราจริงขึ้นกับประเภทรถ น้ำหนัก ซีซี อายุรถ ภาษีค้างและวันจดทะเบียนของรถคันนั้น จึงควรใช้ยอดที่ DLT แสดงเป็นยอดชำระสุดท้าย
ข้อสรุปเชิงเปรียบเทียบและสูตรที่คำนวณโดย AutoTest จัดเป็น Tier C ไม่ใช่ข้อยืนยันจากหน่วยงานหรือผู้ผลิต และต้องคำนวณใหม่เมื่ออินพุตเปลี่ยน
แหล่งข้อมูล
คำถามที่พบบ่อย
ภาษีรถ 1,500 ซีซีคำนวณอย่างไร?
รถนั่งไม่เกิน 7 คนคิด 600×0.50 + 900×1.50 = 1,650 บาทก่อนส่วนลดตามอายุรถ ไม่ใช่นำ 1,500 ไปคูณอัตราเดียว
รถอายุเกิน 5 ปีได้ส่วนลดภาษีเมื่อใด?
ส่วนลดเริ่มในปีที่ 6 และเพิ่มตามอายุจนถึงเพดานตามกฎหมาย ต้องนับจากวันจดทะเบียนครั้งแรกในเล่ม
รถ BEV ใช้ซีซีคำนวณภาษีหรือไม่?
ไม่ใช้ซีซี รถ BEV ใช้เกณฑ์น้ำหนักและประเภทรถตามทะเบียน ส่วน HEV/PHEV ที่มีเครื่องยนต์ยังต้องตรวจซีซีและประเภทจดทะเบียน
ส่วนลดภาษี BEV 80% ยังใช้กับรถทุกคันหรือไม่?
ไม่ควรถือเป็นสิทธิ์ถาวร มาตรการดังกล่าวกำหนดช่วงเวลา 1 ต.ค. 2022–30 ก.ย. 2025 ให้ตรวจวันจดทะเบียนและยอดในระบบ DLT
ภาษีค้างเกิน 3 ปีต้องทำอย่างไร?
ทะเบียนอาจถูกระงับและต้องเข้าสู่กระบวนการตรวจสภาพ/ต่อทะเบียนตาม DLT ควรขอยอดและขั้นตอนจากสำนักงานขนส่งก่อนซื้อหรือโอน
ยอดคำนวณในบทความใช้แทนยอด DLT ได้หรือไม่?
ไม่ได้ ตัวอย่างช่วยตรวจตรรกะเท่านั้น ยอดสุดท้ายต้องยืนยันจากเล่มทะเบียนและระบบหรือสำนักงาน DLT